●ビットコインは24時間取引されるが、近年の価格変動は米国金融市場が動く時間帯に集中する傾向を強めている。
●急反発後のボラティリティ低下は、リスクの消失を意味しない。「どれだけ動くか」に加え、「いつ情報と資金が動くか」が重要だ。
ビットコインには、取引所の閉店時間がない。日本の深夜でも、日曜日でも、価格は動き続ける。しかし、取引できる時間と、大きな資本が価格を動かす時間は同じではない。
足元のチャートと、10年間の価格データを分析した研究を合わせて読むと、興味深い姿が浮かび上がる。24時間市場であるビットコインが、値動きの面では次第にウォール街の時計に合わせるようになっているのだ。
急反発のあとに訪れた静けさ
まず、足元の市場を確認したい。
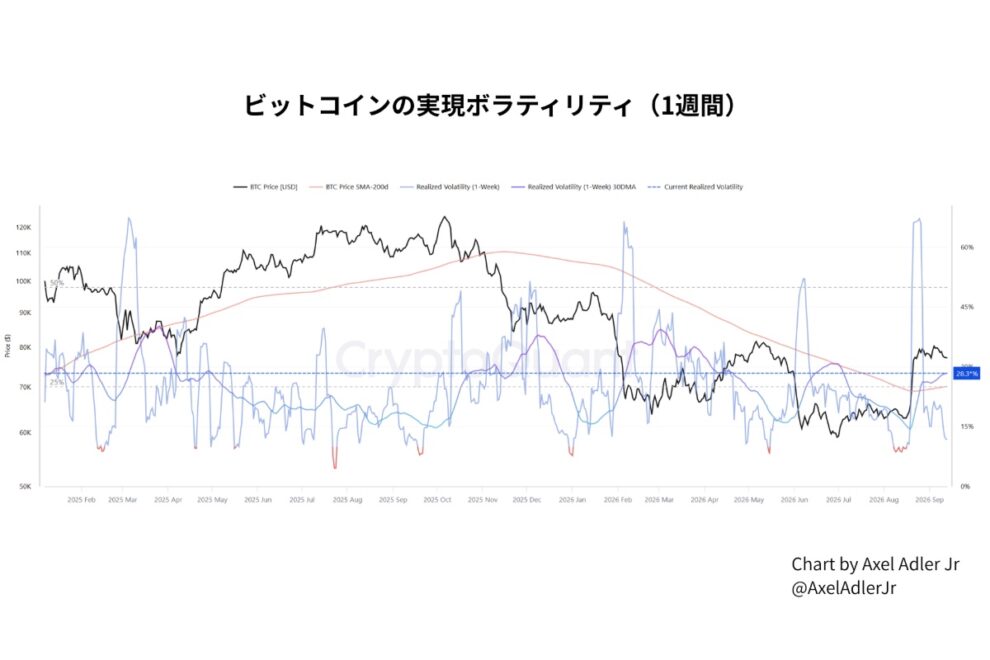
CryptoQuantの寄稿者Axel Adler Jr.氏によるチャートでは、8月後半にBTC価格が6万ドル台から8万ドル近くへ急反発した局面で、1週間の実現ボラティリティが60%超へ跳ね上がっている。ボラティリティの上昇は、必ずしも暴落を意味しない。今回は、急上昇によって値動きが大きくなった局面だ。

チャート右端では、価格は約7.7万ドルにあり、約7万ドルの200日移動平均を上回っている。一方、週次ボラティリティは目視で10%台まで低下している。
急反発後も価格は比較的高い位置を保っているが、最近の値動きは小さくなっているということだ。
なお、実現ボラティリティは過去の値動きの大きさを示す指標で、一般に年率換算して表示される。「1週間で何%上昇したか」を示す騰落率とは異なる。また、30日移動平均には8月の急変の影響が残るため、直近の週次系列とは分けて読む必要がある。ただし、この落ち着きを「もう大きく動かない」と解釈するのは早計だ。
1日の変動の約半分が、9時間に集中
2026年9月、学術誌「Journal of Risk and Financial Management」に公表されたHuda Aldhahi氏の研究は、KrakenのBTC/USDについて、2016〜2025年の時間足データ8万7,672件を分析した。
研究で設定した米国時間は、13時〜21時59分UTC。日本時間では22時〜翌6時59分に相当し、米国株の通常の取引時間だけでなく、その前後も含む。
この9時間は1日の37.5%にすぎない。しかし、2022〜2025年には、値動きの大きさを表す「実現分散」の50.6%が集中していた。2016〜2018年の38.4%から、明確に上昇している。この比率から計算すると、1時間当たりの分散寄与は、それ以外の時間帯の約1.7倍になる。
重要なのは、単に米国時間に動きやすいというだけではない。
米国が夏時間と冬時間を切り替えると、BTCの最大変動時間もUTC基準で1時間移動した。また、近年のNYSE休場日には、米国時間の分散比率が比較対象の通常の平日より13.9ポイント低下した。
こうしたパターンは以前の期間には見られなかった。BTCの値動きと、米国株式市場の取引スケジュールとの結び付きが強まったことを示している。
24時間の市場を動かす「情報と資本の営業時間」
背景として考えられるのは、情報の集中と、機関投資家による売買・ヘッジの集中だ。CPIなどの重要指標は米東部時間8時30分に発表され、その1時間後には米国株式市場が開く。金利見通しが変われば、米国債、ドル、株式を含むポートフォリオの評価が変わり、BTCの保有やヘッジも再調整される。
さらに、米国時間にはETFの取引、CME先物、関連株式、大口投資家の業務が重なる。ETF株式の売買が、すべて直ちに現物BTCの売買になるわけではない。それでも、設定・解約やマーケットメーカーのヘッジ、裁定取引を通じて、現物とデリバティブ市場に注文が伝わる。
Kaikoは2024年の分析で、ETFの基準価格を算出するニューヨーク時間15〜16時に、現物BTCの取引が増加したと報告した。同時に、週末出来高の比率は当時の過去最低となる16%へ低下している。これはボラティリティそのものの分析ではないが、取引活動の米国時間・平日への集中を裏付ける。
最初の値動きが先物市場のストップ注文や強制清算を誘発すれば、変動がさらに拡大する可能性もある。米国時間は流動性も厚い。それでも、新しい情報と大きな注文が同時に入れば、価格は大きく動く。参加者が多いことと、値動きが小さいことは同義ではない。
ETFだけで説明してはいけない
もっとも、「現物ETFが米国時間中心の市場を作った」と断定するのは単純すぎる。研究が検出した主要な構造変化は2021年11月だった。2017年のCME先物開始や、2024年1月の現物ETF承認の前後には、同様の局所的な変化は確認されていない。
これはETFに影響がなかったという証明ではない。米国時間への集中が、それ以前から進んでいたということだ。
機関投資家の参加、マクロ環境への感応度、デリバティブ市場の発達など、複数の変化が重なった可能性がある。ただし、どの経路がどれだけ寄与したかまでは、この研究だけでは特定できない。
「静かな市場」と「リスクのない市場」は違う
ここで、足元のチャートに戻りたい。週次ボラティリティが低下していても、次の経済指標や大口フローへの反応まで小さくなるとは限らない。多くの時間が静かなまま、特定の時間帯だけ大きく動くこともあり得る。
一方で、この研究はKrakenのBTC/USDを対象とする過去の分析だ。全取引所で毎日米国時間が最大になるとは限らず、アジア発のニュースや、流動性の薄い週末の急変も無視できない。
チャートが示すのは「最近、どれだけ動いたか」。研究が示すのは「長期的に、いつ動く傾向が強まったか」だ。この二つは別の問いであり、組み合わせても次の上昇・下落を予言するものではない。
それでも、市場を見る視点は変わる。
ビットコインのブロックチェーンに営業時間はない。しかし、その価格を形成する大きな資本には、営業時間がある。
投資家が読むべきなのは、価格の方向だけではない。その価格を動かす「時計」もまた、重要になっている。
ショート動画
ビットコインにも「営業時間」?米国時間に値動きが集中する理由
https://youtube.com/shorts/6V1fOOyaU7o
【次に読む】
» メタプラネット株、急落/クラリティー法案は9月に成立するのか【週末に読みたい厳選5本_相場編】
» 今週のWeb3ニュースをおさらい!【毎週土曜日はNADAクイズ_Vol.12】
»「強気にも弱気にもなれない」市場──CPI通過後も続くビットコイン投資家の様子見心理【BitTrade Market Weekly】


