個人情報の大規模な漏えいが相次ぐなか、「集めたデータをどう守るか」だけではなく、「そもそも、どこまで情報を集め、保有する必要があるのか」が改めて問われている。
さらに生成AIやAIエージェントの普及という新たな変化も加わった。AIが人に代わって検索、購入、決済、契約まで行うようになれば、「誰の代理なのか」「どこまで権限を持つのか」「必要な情報だけをどう安全に共有するのか」といった新しい課題も生まれる。
プライバシーは、「情報を漏らさない」だけでは足りない。必要以上の情報を受け取らない。AIには必要な権限だけを与える。そして、不正時には確認や制限ができる仕組みを残す──。AI時代には、情報と権限をどう設計するかが重要になってくる。
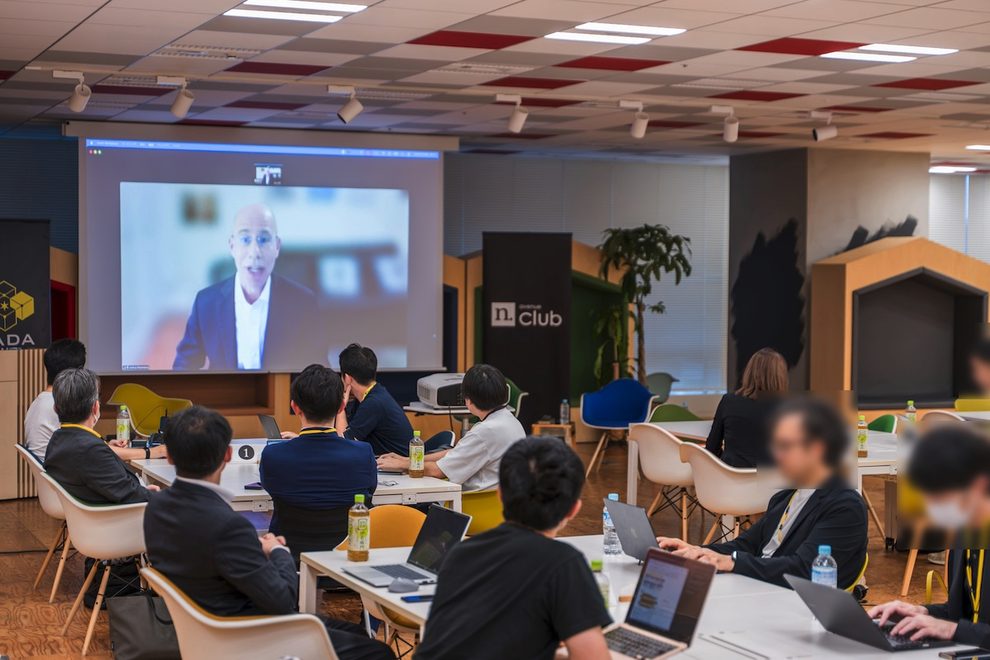
法人向けブロックチェーンビジネスコミュニティ「N.Avenue club」は10月22日、第4期4回目のラウンドテーブルを開催した。テーマは「AI時代、プライバシーはどう守るのか──データを渡しすぎない『認証』と『信頼』の未来」。
登壇したのは、元ニューヨーク連邦準備銀行チーフリスクオフィサーで独立アドバイザーのジョシュア・ローゼンバーグ氏(オンライン登壇)、デジタル庁統括官 国民向けサービスグループ長の楠正憲氏、NECの樋口雄哉氏、DatachainでKuraPrivacy事業を担当する吉田基紀氏。リスク管理、デジタルID、企業実装、オンチェーン取引という異なる立場から議論した。
AIに任せるのは「情報」だけではない:元NY連銀 ジョシュア・ローゼンバーグ氏

ローゼンバーグ氏は、プライバシーを「自分の情報を誰が持ち、何に使い、誰に渡すかをコントロールすること」、信頼を「そのコントロールの一部を相手に委ねること」と整理した。
AIエージェントの登場で大きく変わるのは、情報へのアクセスだけでなく、判断や行動までAIに委ねるようになることだ。
AIに請求書の確認や支払いを任せれば、メールへのアクセス、詐欺の判定、契約への同意、決済など複数の判断がAIを介して行われる。重要なのは、AI自身への指示だけに頼らず、支出上限や利用先などを外部の仕組みで制限し、実行後に検証できる記録を残すことだと指摘した。
AIにも「誰の代理か」を証明する仕組みを:デジタル庁 楠正憲氏
楠氏は、VC(検証可能なデジタル証明書)を活用し、本人が必要な証明を手元に持ち、必要な相手に必要な情報だけを提示する仕組みについて説明した。
日本とEUでは、大学の学修歴証明書を使い、異なる制度やシステム間でVCを相互運用する実証も進められている。一方、AIエージェント時代には、人間の本人確認だけでは十分ではない。
「そのAIは何者か」「誰から委任されたのか」「何をどこまで実行できるのか」を検証できる必要があり、AIをNon-Human Identityとして扱い、委任や権限を記録する仕組みが重要になるとの見方を示した。
KYCから「KYA」へ:NEC 樋口雄哉氏
樋口氏は、NECがDID/VCの実証を重ね、デジタル社員証や生体認証とVCを組み合わせた「FaceVC」など、具体的な実装を進めていると紹介した。
さらにAIエージェントの普及を見据え、人間の本人確認を意味するKYC(Know Your Customer)に対し、「KYA(Know Your Agent)」という考え方を提示。
本人がAIに何を委任したのかを証明し、企業側も、そのAIが正当に本人から委任され、許された範囲内で行動していることを確認する。AIが人の代理として金融や商取引を行ううえで、こうした「信頼の連鎖」が必要になると説明した。
「完全に隠す」ことが答えではない:Datachain 吉田基紀氏
吉田氏は、パブリックブロックチェーン上の取引プライバシーを取り上げた。
ステーブルコインがB2B決済や給与支払い、クロスボーダー送金などに広がれば、取引金額や取引先、資金移動のパターンが外部から見えることが企業利用の障壁になり得る。一方、すべてを完全に秘匿すると、発行体や金融機関が不正取引を確認したり、必要に応じて資産を凍結したりすることが難しくなる。
求められるのは「完全公開」でも「完全秘匿」でもなく、一般には取引を隠しながら、必要な主体には確認・制限・執行できる仕組みだと指摘した。
DID/VCは「社会基盤」の政策テーマへ
メインセッションの前には、N.Avenue clubのAdvisory Boardを務める川崎ひでと衆議院議員が急きょ参加し、挨拶した。
川崎氏は、自民党内でAI・デジタル政策を推進する新たな体制について説明。これまで「Web3」と大きく括られてきた領域を、オンチェーン金融やデジタルデータ基盤、個人認証など、より具体的な政策テーマへ分けて議論していく考えを示し、DID/VCについても政策課題として扱っていく方針を紹介した。
既存金融とWeb3の「いいとこ取り」を
また、Input Output Global CEOでCardano創設者のチャールズ・ホスキンソン氏がビデオメッセージを寄せた。
ホスキンソン氏は、既存金融が持つ信頼や流動性と、Web3が持つゼロ知識証明やDIDなどのイノベーションを組み合わせる重要性を強調。プライバシー技術とAIエージェントを組み合わせた新しい金融の可能性を展望した。
「何を守るか」から「何を持ち、何を委ねるか」へ
後半のグループディスカッションでは、「本人確認や認証のために現在取得している情報のうち、減らせるものはないか」「AIに購買や決済を任せる場合、どこまで情報と権限を渡せるか」を参加者が議論した。
そこで浮かび上がったのは、AIにすべてを任せるか、人間がすべて判断するか、という二者択一ではない。AIには商品の探索や比較を任せ、最後の決定は人間が行う。あるいはAI自身を信用するのではなく、支出上限や利用可能なサービスをシステム側で制御する。目的とリスクに応じて、自律性の範囲を設計する考え方だ。
今回のラウンドテーブルを通じて見えてきたのは、AI時代のプライバシーが「情報を隠すこと」だけではなくなっていることだ。
必要な情報だけを確認する。誰が誰の代理なのかを証明する。AIに渡す権限を制御する。そして、取引を秘匿しながら必要な統制を残す。プライバシーの論点は、「どれだけ守れるか」から、「何を持たず、誰に何を委ね、何を検証可能な状態に残すか」へと広がり始めている。
N.Avenue clubでは、ラウンドテーブルへの参加に加え、各登壇者の講演やQ&A、参加者ディスカッションを詳しく整理した会員向けレポートを提供している。
◎
次回(11/19)は、新市場で「事業を立ち上げる」とき、何が壁になるのか
人口約3億人を抱え、デジタル金融やフィンテックの成長が続くインドネシアでは、制度、市場、既存の金融インフラ、事業者の動きが複雑に絡み合いながら、新しい金融サービスが次々に立ち上がっている。
一方、新市場で事業をつくる際には、単に有望な市場を見つけるだけでは足りない。どの顧客から入るのか。誰と組むのか。規制やライセンスにどう対応するのか。既存の金融インフラとどう接続し、どこで収益化するのか。さらに、日本企業は現地企業と何を競い、どこで協業できるのか。
N.Avenue clubの次回、第4期5回目は11月19日、「インドネシア3億人市場で、次世代金融はどう立ち上がるのか──制度と事業の現場から探る日本企業の機会」をテーマに開催する。
登壇予定は、BRI Ventures CEOのマルクス・リマン・ラハルジャ氏、岩田合同法律事務所の松田章良氏、CCI代表取締役の福井啓介氏。投資家、法律家、事業会社それぞれの立場から、現地市場の現在地、制度と事業の接点、日本企業が新市場へ入る際の可能性と課題を議論する。
【次に読む】
» バイナンス、1兆円流出の手口を公表──偽の採用面接が侵入経路に
» 秘密鍵の漏えいは確認されず。それでも1兆円流出──バイナンスの巨額流出が問う“安全”の意味【編集長コラム】
» 「決済」の主役は誰になるのか──ウォレット・カード・企業が挑む新しい顧客接点【N.Avenue club 4期3回ラウンドテーブル・レポート】
|文:NADA NEWS編集部
|写真:多田圭佑