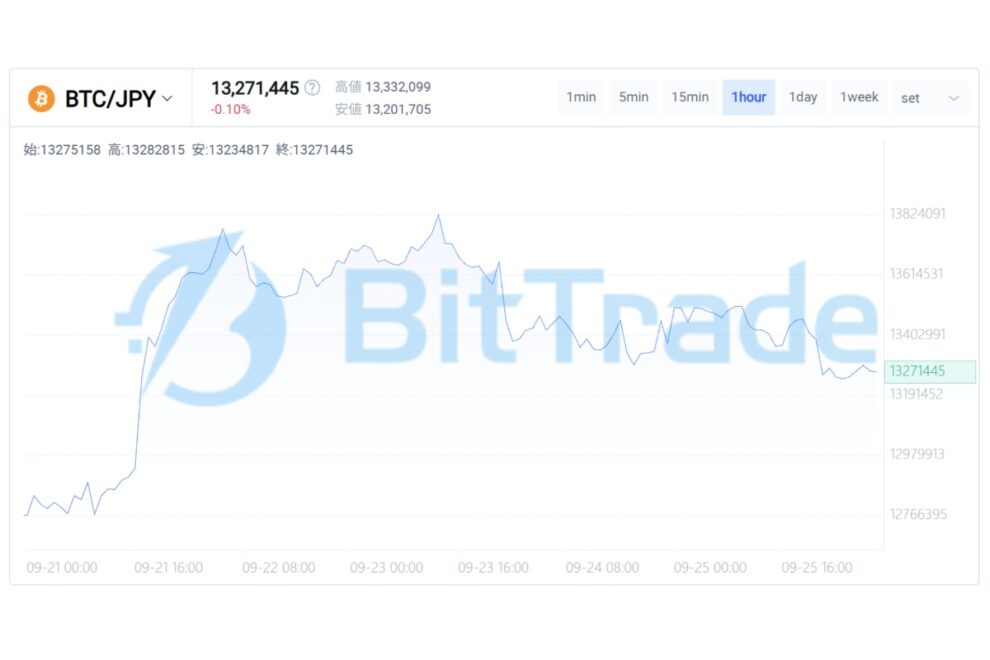
今週の市場は、「上昇への期待が一気に強まった後、マクロ環境の厳しさを改めて突きつけられた一週間」だった。
ビットコインは週初の8万〜8万1,000ドル前後(約1,270万〜1,290万円)から上昇し、一時8万7,000ドル超(約1,380万円前後)まで回復した。しかし、強い米経済指標を受けて長期金利とドルが急上昇すると、8万3,000〜8万4,000ドル(約1,320万〜1,340万円)まで押し戻された。
重要なのは、今回の下落を「上昇構造がすべて崩れた」と見るのも、「単なる押し目」と決めつけるのも早いということだ。暗号資産内部では需要改善が見られる一方、外部では金利という強い逆風が吹いている。 今週は、この二つが正面からぶつかった。
今週最も大きかった変化は、買い手の質が改善したことである。
米国の現物BTC ETFには直近4営業日で合計23億ドル超の純流入が確認され、価格調整局面でも資金流入が続いた。また、取引所からBTCが純流出する一方、先物のFunding Rateは低下している。これは、売却可能なBTCが減少しながら、レバレッジの過熱もやや後退している組み合わせといえる。
一方、8万7,000ドル付近では利益確定も増えた。短期保有者が十分な利益を抱えれば、「もっと上がるか」より「利益を失いたくない」という損失回避の心理が働きやすくなる。
上昇局面で売りが出ること自体は異常ではない。重要なのは、その売りを新しい現物需要が吸収できるかである。
センチメントの現在地
投資家心理は週前半、「乗り遅れたくない」というFOMOへ急速に傾いた。しかし、米金利の上昇でBTCが8万3,000ドル台まで下落すると、その楽観は一気に冷却された。
ここで注意したいのが「直近バイアス」である。
8万7,000ドルまで上がれば「まだ上がる」と考えやすく、8万3,000ドルまで下がれば「上昇は終わった」と考えやすい。しかし、数日間の価格だけで中期構造まで評価するのは危険だ。
過去の弱気局面との違いは、今回はETFや大口資金が一定の買い手として存在していること。一方で似ているのは、価格上昇後に利益確定とレバレッジ調整が起こる点である。
現在、BTC最大の外部リスクは金利である。
FRBは先週25bpの利上げを実施し、その後も複数の当局者がインフレ抑制には追加的な引き締めが必要になる可能性を示している。
さらに今週は強い米経済指標を受け、米10年国債利回りが5.1%台まで上昇。ドルも上昇し、「景気が強い→追加利上げが可能→金利上昇」という、いわゆる「Good News is Bad News」の構図が再び意識された。
これは、BTCがまだ完全な安全資産として扱われていないことを示す。暗号資産内部の需給が改善しても、世界の金利が上昇すれば資金調達コストが高まり、リスク資産への資金流入を抑える。
来週確認したいのは三点である。
第一に、8万2,000〜8万4,000ドル付近で現物買いが継続するか。第二に、ETFへの資金流入と取引所からのBTC流出が続くか。第三に、米10年債利回りが5%台前半で落ち着くのか、それともさらに上昇するのかである。
今、期待しすぎるべきではないのは、長期指標が改善したから短期の下落がなくなる、という考え方だ。
反対に、今回の数%の下落だけで中期構造まで弱気へ戻ったと判断するのも早い。
現在の市場は、暗号資産内部の買い需要と、世界的な金利上昇という二つの力が競り合っている局面にある。
来週は価格が上がるか下がるか以上に、金利上昇の中でも買い手が残り続けるのか。そこを確認したい。
※情報の内容については万全を期しておりますが、その内容を保証するものではありません。 また、これらの情報によって生じたいかなる損害についても、当社および本情報提供者は一切の責任を負いません。
※本レポートに表示されている事項は、投資一般に関する情報の提供を目的としたものであり、勧誘を目的としたものではありません。投資にあたっての最終判断はお客様ご自身でお願いします。
【次に読む】
» ビットコイン8万6000ドル突破、それでも強気一辺倒にできない理由/ビットコイン、金より上昇余地か【週末に読みたい厳選5本_相場編】
» エバーノース、韓国NH投資証券から3000万ドルを調達しXRP購入へ【価格分析】
» 【ST最前線】不動産STのその先へ──大和証券・澤氏が描くオンチェーン資本市場