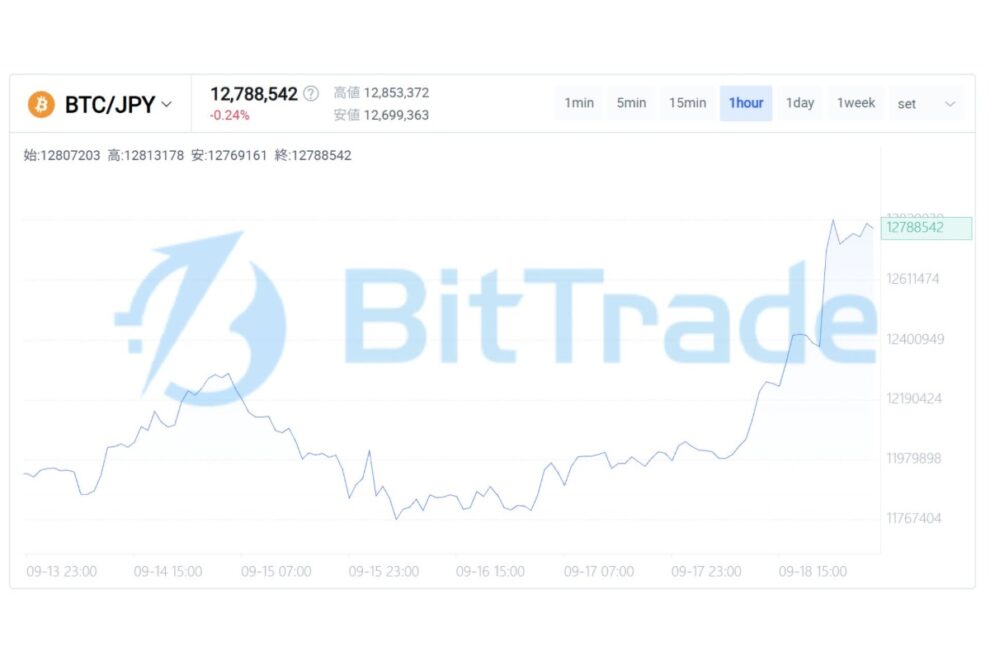
今週の市場は、「政策への期待が剥落し、金融引き締めへの警戒が強まる中で、それでも残る買い手の存在を確認した一週間」だった。ビットコインは週前半に77,000〜79,000ドル前後(約1,190万〜1,230万円)まで持ち直したものの、米上院でCLARITY Actを前進させる手続き採決が必要票数に届かなかったことを受けて下落し、一時75,000ドルを割り込み、円建てでも約1,177万円まで値を下げた。その後、FRBが0.25%の利上げを決定した直後も75,000〜76,500ドル前後で不安定な値動きが続いたが、18日に入ると流れが大きく変化。買い戻しが強まり、ビットコインは8万ドルを回復した後、一時84,000ドル近辺まで上昇した。円建てでも約1,285万円まで急伸し、足元では約1,279万円で推移している。CLARITY Actを巡る短期的な法制化期待は後退したものの、複数の悪材料を受けた後でも買い手が戻ったことは、今週の市場心理を考えるうえで重要な変化だった。
さらに、日本銀行は政策金利を0.25%引き上げ、1.25%とすることを決定した。約31年ぶりの高水準となり、米国に続いて日本でも金融引き締めが進む形となった。今回重要なのは、日米の金利差そのものではなく、主要国で同時に金融環境が引き締まることで、世界の市場から流動性が吸収されやすくなる点である。株式や暗号資産などリスク資産にとっては、資金調達コストの上昇や投資家のリスク許容度低下につながる可能性がある。さらに、今後も日銀が追加利上げを続けるとの見方が強まれば、円相場や円建ての資金調達環境を通じて、円キャリートレードの縮小が意識される可能性もある。
今週の本質は、悪材料が重なったこと以上に、「誰が売り、誰が残ったのか」にある。
米国現物BTC ETFは7日間で約9.2億ドルの純流出となり、企業によるBTC購入も大きく減速した。さらに短期保有者からは損失状態で取引所へBTCを送る動きが増え、CLARITY Actへの失望とFOMC前後の不安が短期投資家の売却行動を促した。
一方で、相場が全面的な投げ売りに発展したわけではない。現物買いが確認され、ステーブルコインも取引所へ流入している。つまり資金そのものが暗号資産市場から完全に逃げているのではなく、次に買うタイミングを待つ「待機資金」も存在している。
行動ファイナンスの観点では、期待していた結果が得られなかった時、人は実際の損失以上に強い失望を感じやすい。今週はまさに「期待剥落」が売りを増幅した局面だったと考えられる。
投資家心理は、先週までの「慎重な期待」から「警戒」へ明確に傾いた。
CLARITY Actへの成立期待、BTCの8万ドル回復期待、金融政策への楽観が相次いで後退し、短期投資家には損失回避の行動が強まった。特に短期保有者による損失状態での取引所送金増加は、その心理変化を象徴している。
ただし、「恐怖が増えた=底」という単純な判断も避けたい。今回の局面では大口投資家や機関投資家が一斉に退出したわけではなく、現物市場では買いも確認されている。
重要なのは、悲観の強さではなく、その悲観による売りを誰が吸収しているのかである。
今週は、暗号資産固有の材料とマクロ要因が同時に市場を圧迫した。
FRBは政策金利を0.25%引き上げ、3.75〜4.00%とした。市場では事前にかなり織り込まれていたため、利上げそのものよりも今後の追加利上げと「高金利がどこまで続くのか」が焦点となっている。ウォーシュ議長もインフレへの警戒を維持し、FOMC参加者の多くが年内の追加利上げを想定している。
一方で、FOMC後には米株が反発し、原油や長期金利もやや落ち着いた。BTCも75,000ドル台で一定の買いを集めており、悪材料をすべてそのまま価格へ織り込む市場ではなくなっている。
それでもBTCは完全な安全資産ではない。金利・ドル・株式市場の流動性に影響される性格は依然として強く残っている。
来週に向けて確認したいのは三点である。第一に、7日間で約9.2億ドルまで拡大したETF流出が止まるか。第二に、現物買いが一時的な押し目買いではなく、継続的な需要へ発展するか。第三に、BTCが76,000ドル台を維持したうえで、再び80,000ドルの供給帯へ挑戦できるかである。
今、期待しすぎるべきではないのは、「悪材料を消化したから反転した」と考えることだ。
同時に、CLARITY Actの停滞やFRB利上げだけを見て、「暗号資産市場の中長期構造が崩れた」と判断するのも早い。
現在の市場は、新しい需要はまだ弱いが、大量の悪材料を受けても買い手が完全には消えていない局面にある。
行動ファイナンスの視点で見るなら、次に重要なのは「恐怖がどこまで高まるか」ではない。
悪材料が出た後でも、誰が買い続けるのか。その買い手と資金フローの持続性を確認することが、次の市場フェーズを判断するうえで最も重要になる。
※情報の内容については万全を期しておりますが、その内容を保証するものではありません。 また、これらの情報によって生じたいかなる損害についても、当社および本情報提供者は一切の責任を負いません。
※本レポートに表示されている事項は、投資一般に関する情報の提供を目的としたものであり、勧誘を目的としたものではありません。投資にあたっての最終判断はお客様ご自身でお願いします。
【次に読む】
» Strive、BTC保有量2万5000に到達──Strategyは2週続けて売買なし
» 北朝鮮IT労働者、bitFlyerのエンジニア職に応募──警察庁がハッカー集団との関連を公表
» 【ST最前線】不動産STのその先へ──大和証券・澤氏が描くオンチェーン資本市場