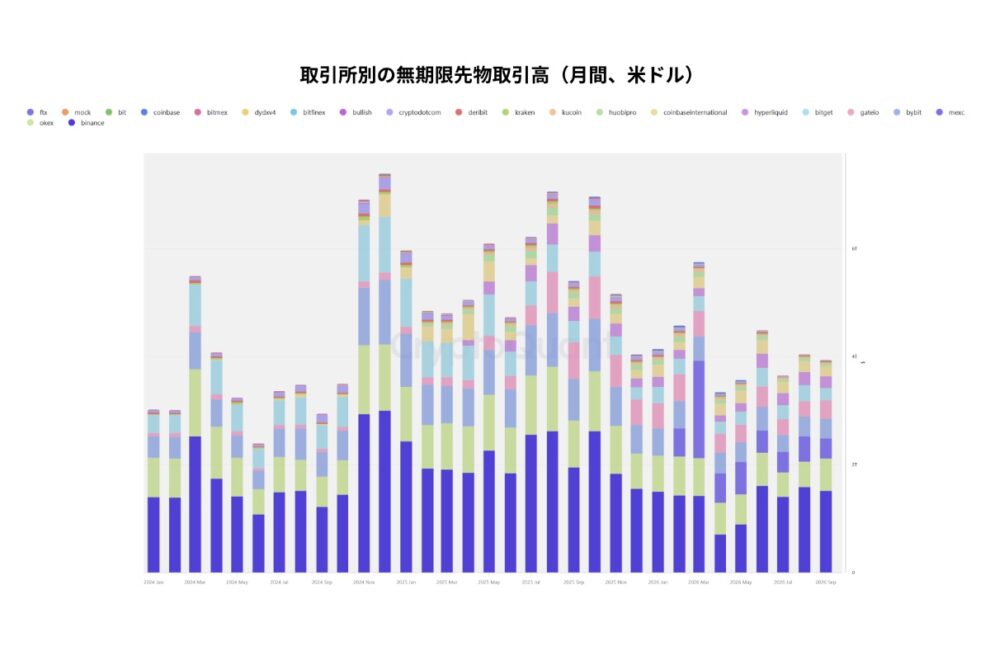
●Binanceは厚い注文板と圧倒的な取引量を起点に、現物、先物、機関投資家の注文を呼び込む。
●Coinbaseは規制下の保管、機関投資家向けサービス、USDCを組み合わせ、売買手数料以外にも収益の柱を築いている。
暗号資産取引所の強さを「取引高」だけで測ると、見落とすものがある。顧客がどれだけ有利な価格で取引できるか。大口投資家が安心して資産を保管できるか。市場の勢いが落ちても事業を続けられるか。世界の二つの大手、CoinbaseとBinanceは、それぞれ異なる方法でこの問いに答えている。
世界の取引所トップ10をどう読むか
CoinGeckoの現物取引所ランキングでは、2026年9月26日時点でCoinbase Exchangeが1位、Binanceが2位。続く3~5位はKraken、OKX、Gateで、上位5社はいずれもTrust Scoreが10点満点だ。6位にはスコアが「N/A」のBitgetが表示されている。7~10位はBitstamp by Robinhood、MEXC、Crypto.com Exchange、KuCoinの順で、いずれも9点となっている。
これは取引高ランキングではない。Trust Scoreの算定方法は、流動性50%、サイバーセキュリティ20%、規制対応15%、過去の事故10%、準備金の証明5%を重視する。CoinbaseとBinanceはともに10点で、表示順だけから一方が他方より安全だとは言えない。また、Bitgetは点数が示されていないため、安全性を他社とスコアで比較できない。参考までに、日本勢の上位3社はBitbankが世界26位、GMO Coin Japanが42位、OKJが59位だ。
添付チャートが示す、取引高の重心

添付のCryptoQuantの現物チャートには、Binanceが継続して大きな部分を占める様子が表れている。もう一枚の無期限先物チャートには、各月数兆ドル規模の取引が積み上がり、Binance、OKX、Bybitなど複数の取引所が市場を支える姿が見える。これが世界の大手取引所の取引量を押し上げる構造だ。なお、2026年9月分は月途中の棒なので、前月の確定値と直接比べられない。
独立した尺度として、CoinMarketCapの2026年8月集計を見る。対象11取引所の現物とデリバティブの合計は4.23兆ドル。現物が5,836億ドル、デリバティブが3.65兆ドルで、後者は約6.25倍だった。Binanceは現物2,377億ドル、デリバティブ1.59兆ドルで、合計の43.3%を占める。これらは対象11社・同社の分類に基づく数字であり、添付図の「無期限先物」と集計範囲は異なる。Coinbase傘下のDeribitが扱うオプションや資産保管事業も、無期限先物の図からは読み取れない。
チャートの現物取引高には、確認が必要な箇所もある。 2026年7月の棒は約5兆ドルまで突出し、大半をBitgetの色が占めている。しかしCoinDesk Dataは同月の中央集権型取引所について、現物とデリバティブの合計を3.76兆ドルと集計した。データ会社間で対象や算出方法は異なるが、現物だけがこの合計を超えるように見える棒から、市場全体の急拡大を断定することはできない。取引高には同じ資金の反復売買も含まれる。
Binanceの強さは「厚い板」が次の注文を呼ぶこと
Binanceの核は規模そのものより、規模が生む約定のしやすさにある。注文板が厚ければ、大口注文でも価格が動きにくい。売買する人が増えるほどマーケットメーカーが注文を出しやすくなり、板はさらに厚くなる。先物のヘッジ需要や裁定取引も集まり、現物と先物の双方が活発になる。これは添付図と8月の市場シェアから読み取れる、流動性の循環だ。KaikoがBinanceとの提携で公表した調査も、注文板の厚さと利用者の集積を強みとして分析している。提携調査である点には留意したい。
商品をまたぐ使い勝手も、この循環を強める。Binanceは一つのプラットフォームで現物や先物などを扱う構想を打ち出す。利用者は相場に応じて資産の購入、先物によるヘッジ、担保の管理を同じ基盤上で行える。個々の商品の取引条件や提供地域は異なるが、別々のサービスへ資産と注文が分散しにくい点は強みだ。
取引所に資産を預けることを慎重に考える大口顧客への対応も進む。Binanceが発表したAnchorage Digitalとの連携では、対象となる機関投資家は担保を独立した保管先で管理しながら、Binanceの流動性を利用できる。深い市場へのアクセスと、保管先を分けたいという需要を両立させる仕組みだ。対応する商品や地域、利用資格には条件がある。
つまりBinanceは、世界の注文が集まること自体を競争力に変えている。ただし、取引高の集中は市場が一社に依存するリスクにもなる。取引高が大きいことは、顧客資産の安全性を証明するものではない。
Coinbaseの強さは「保管から取引まで」の接続にある
Coinbaseは、取引量だけならBinanceと同じ位置にはいない。8月のCoinMarketCap集計では、CoinbaseとDeribitを合わせた取引高は642億ドルで、Binanceの1.83兆ドルを大きく下回る。それでもCoinbaseが有力なのは、米国の機関投資家に必要な保管、取引、決済を一つの事業基盤として提供しているためだ。両者を合わせた数字とBinance単体の数字であることには注意が必要である。
Coinbase Primeの説明によれば、保管を担うCoinbase Custody Trust Companyはニューヨーク州法の下で受託者として位置付けられ、SOC 1 Type IIとSOC 2 Type IIの監査を受けている。機関投資家にとっては、売買画面の使いやすさだけでなく、資産管理、内部統制、監査への対応が採用条件になる。保管先として選ばれれば、取引や関連サービスにもつながる。これは信用を起点とする事業の循環と捉えられる。
さらに、取引以外から得る収益が大きい。2026年4~6月期のCoinbase決算では、サブスクリプション・サービス収入が純収益の48%を占めた。Coinbaseの商品内で保有されるUSDCの平均残高は200億ドルに達した。同社は暗号資産取引の市場シェアも、自社定義で前期の9.1%から10.3%へ伸びたとしている。顧客が取引しない時間にも、保管やステーブルコイン関連などのサービスを通じて関係を保てることが強みだ。
もちろん、収益の多角化が市場変動を消すわけではない。同じ四半期の決算では、Coinbaseの純損益は約3億6,000万ドルの赤字だった。Trust Scoreの首位は、常に黒字であることを意味しない。
二社の強さは、取引所の役割が広がったことを示す
Binanceは流動性を集め、取引のしやすさから次の注文を呼ぶ。Coinbaseは資産の保管と制度対応を入口に、取引・USDC・サービス収入へつなぐ。どちらも顧客との接点を売買の一瞬で終わらせず、資産を動かし、管理する基盤へと広げている。
投資家が取引所を見る際には、順位や出来高に加え、注文板の厚さ、資産の管理方法、収益の構造を確かめたい。CoinbaseとBinanceの違いは、世界の取引所が「どれだけ売買されたか」だけでは語れなくなったことを示している。
ショート動画
Coinbaseが1位、Binanceが2位? 世界の取引所「強さ」の違い
https://www.youtube.com/shorts/SDfVT8Hj8z8
【次に読む】
» CFTCがFAQ公表、顧客資金によるトークン化資産への投資を容認
» 「乗り遅れ不安」から「金利への警戒」へ── 強気構造の中で試されるビットコインの買い需要【BitTrade Market Weekly】
» 【ST最前線】不動産STのその先へ──大和証券・澤氏が描くオンチェーン資本市場