11月9日早朝のビットコイン(BTC)市場は、下値で買いが入る一方、戻り売りに押される展開となった。日本時間5時40分時点のBTCは約7万5,767ドル。8日朝からの24時間では7万6,000ドル台への反発を試したものの、定着には至らなかった。価格だけを見れば小幅な持ち合いだが、その内側では売り圧力と買い資金の不足が同時に意識されている。
7万6,200ドルへの反発が失速、下値では買い支え
BybitのBTCUSDT無期限先物15分足によると、8日朝には7万5,500ドル台半ばから7万5,900ドル付近へ戻した。午後から夜にかけては一時7万6,100ドル台に乗せ、上ヒゲは7万6,200ドル近辺まで達した。しかし、9日午前1〜2時台に売りが強まり、7万5,650ドル付近へ反落。その後も7万5,900ドル台まで持ち直したが、早朝には再び上値を抑えられた。いずれもチャートから読み取った概算であり、現物市場の価格や正確な24時間騰落率を表すものではない。
この値動きは、7万5,500〜7万5,650ドル付近に買い支えがある一方、7万6,100〜7万6,200ドル付近では売りが優勢になる構図を示す。ただし、価格と出来高だけでは、買いが新規の現物購入なのか、売り持ちの買い戻しなのかを区別できない。
現物買いは戻らず、ETFでも資金流出
CryptoQuantの分析者CW氏は、現物需要のマイナス幅が拡大し、先物を含む総需要も弱いと報告した。またCointelegraphが紹介した分析では、10月14日以降のBTC累積出来高デルタ(CVD)はマイナス10万5,300BTC。CVDは成行買いと成行売りの差であり、同期間に積極的な売り注文が優勢だったことを示す。ただし、これは24時間の売却量でも、取引所からの出金量でもない。CW氏は週末の短期CVDが中立になったとも指摘しており、期間の異なるデータは両立する。
米国の現物BTC ETFでは、直近営業日の11月6日に4億1,190万ドルの純流出となり、ブラックロックのIBITだけで4億300万ドルが流出した。11月2〜6日の週間流出額は約12億8,170万ドルに達した。週末には米国ETFの取引がないため、これを8日夜の下落の直接原因とみなすことはできないが、機関投資家を含む資金需要の弱さを示している。
大口投資家の行動には強弱が混在する。CW氏は下落後の大口による買い再開や、蓄積シグナルが3日続いた可能性を報告した。一方、長期保有BTCの取引所流入が30日平均で増加しているとの分析もある。取引所への移動は売却だけでなく、保管先の変更でも生じるため、大口全体が買い越し・売り越しのどちらかに傾いたとは断定できない。
米雇用統計は強く、インフレ警戒が残る
米労働省が6日に発表した10月の非農業部門雇用者数は前月比16万5,000人増、失業率は4.1%だった。雇用の底堅さを受け、米国債利回りとドルは発表直後に上昇。米株式市場では6日のナスダック総合指数が1.1%、S&P500が0.3%上昇したが、週間ではそれぞれ3.4%、2.7%下落している。AI関連株への警戒や金融政策の不透明感がリスク資産全体に残る。
ETHでは蓄積アドレスの平均取得価格付近で小幅な反発が報告されたが、トレンド転換は未確認だ。BTC先物でも推定レバレッジ比率が過去1年の高水準にあるとされる。TRdeskの11取引所集計では9日5時50分時点の過去24時間の清算額は約640万ドル、うちロングは約400万ドル。大規模な清算連鎖が相場を主導したとまでは言えず、資金調達率の最新値も未確認だ。今週は10日22時30分(日本時間)の米10月分消費者物価指数(CPI)が焦点となる。
今日注目:短期保有者のSOPRが示す損失圧力

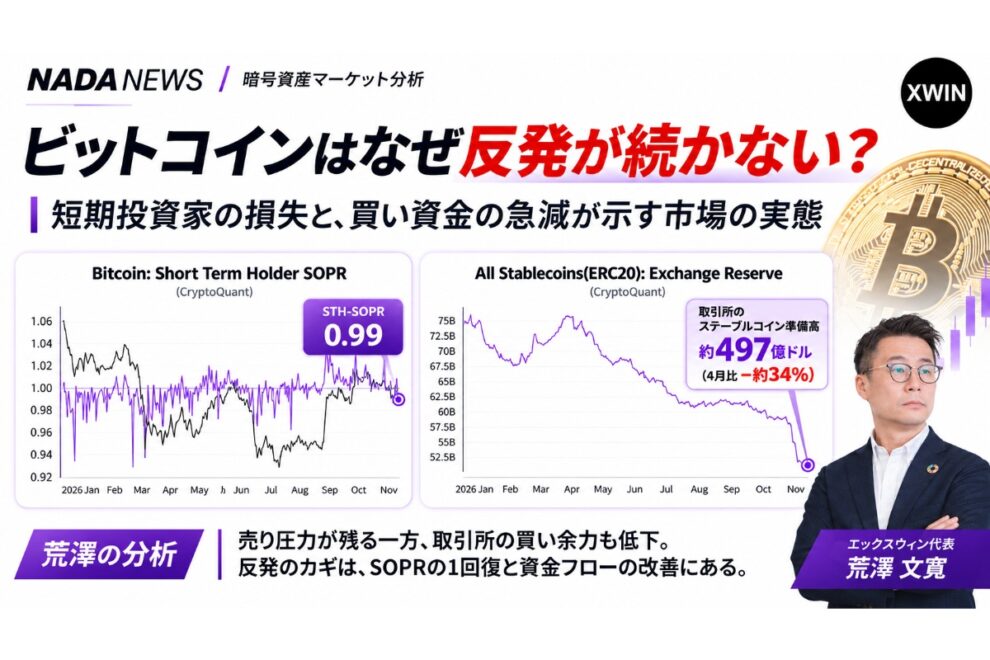
最初に注目するのは、CryptoQuantの「Bitcoin: Short Term Holder SOPR」だ。STH-SOPRは保有期間1時間超〜155日未満のBTCが移動した際の損益比率。1を上回れば平均的に利益状態、下回れば損失状態で移動したことを示す。
2026年初頭から春は1未満の日が多く、4〜5月に回復、6〜7月には一時0.96前後まで低下した。8〜10月は1を上回る日も増えたが、11月には再び1を割り、直近は約0.99。CryptoOnchain氏が報告した0.991とも整合する。青い実線は日々の値、点線は7日EMAで、単日の変動と継続傾向は区別したい。
それでも市場全体が損失を抱えているわけではない。MVRVは1.40、NUPLは0.29と報告され、全体には含み益が残る。長期保有者と最近参入した投資家の損益状況に差があり、短期保有者の損失状態での移動は投資家心理の弱さを示唆する。
ただしSTH-SOPRは送金されたBTCの損益比率で、売却数量や投資家属性を直接示さない。保管先変更も含まれ得る。価格反発後も1未満なら短期保有者の負担が残り、1以上で安定すれば損失圧力の緩和を示唆する。
今日注目:ステーブルコイン準備高の急減と買い手の不在
もう一つはCryptoQuantの「All Stablecoins(ERC20): Exchange Reserve – All Exchanges」だ。取引所が保有するERC20規格のステーブルコイン残高を追跡し、暗号資産の購入に使われ得る資金の厚みを測る。BTC準備高は潜在的な売り圧力、ステーブルコイン準備高は買い余力を考える手掛かりとなる。
添付チャートでは、2026年4月下旬に約750億〜760億ドルだった残高が、11月初旬には約497億ドルへ減少した。高水準からの減少幅は概算で約250億ドル、率にして約3分の1である。6月は約680億ドル、8〜9月はおおむね620億〜630億ドルで推移していたが、10月末から11月初旬にかけて下落が急になった。長期的な減少に加え、直近の変化の速さが目立つ。
この減少は、BTC価格が上がりにくい背景を考える重要な材料だ。取引所で売却に回り得るBTCが多いとされる一方、購入に使われるステーブルコインの残高が減れば、売り注文を吸収する資金は相対的に薄くなる可能性がある。米国ETFの資金流出、マイナス圏のCoinbase Premium、現物需要の弱さとも方向性は整合する。
もっとも、ERC20の取引所準備高が減ったことは、暗号資産市場から同額の資金が消えたことを意味しない。DeFiへの移動、別チェーンへの移転、取引所間の再配置、ウォレット分類の変更などでも残高は変化する。また、CryptoOnchain氏が報告した527億ドルという別集計の準備高は、今回のERC20チャートの約497億ドルと対象範囲が一致するとは限らない。両者を同じ時系列として比較すべきではない。
CW氏は足元でステーブルコインのフローが純流入方向へ変化し始めたとも報告している。低い残高と短期的な流入改善は矛盾しない。むしろ、減少が続いた後に資金が戻り始めるかどうかが重要となる。ただし流入額や対象取引所は未確認で、資金が実際にBTC購入へ回った証拠もない。
荒澤の分析と結論
今回のBTC市場では、価格が反発しても短期保有者の損益環境が改善せず、取引所にあるステーブルコイン残高も縮小している。反発局面で損失を抱えた保有者が売りを選ぶ一方、それを引き受ける買い資金が十分に戻っていない可能性がある。大口による蓄積シグナルも報告されるが、市場全体の買い需要が回復したと判断するには早い。
ただし、CW氏が指摘するステーブルコインの純流入方向への変化は見逃せない。短期的な資金流入が続き、現物CVDがプラス方向へ転じれば、相場構造の改善が確認しやすくなる。今後はSTH-SOPRの1回復、ERC20ステーブルコイン準備高の下げ止まり、週明けのETFフローを重視する。
荒澤としての結論は、重要なのは「BTC価格が戻ったか」ではなく「損失を抱えた売り手が減り、現物の買い手が戻ったか」という点である。現状は弱気寄りの持ち合いと評価する。
ショート動画
ビットコインはなぜ反発できない?短期投資家の損失と買い資金の急減
【次に読む】
» 北朝鮮ハッカーによるバイナンス流出、被害の大半がわずか約20分で発生=TRM
» バイナンスの補償を装う詐欺メール、日本でも確認
» 北朝鮮系グループは面接官にも応募者にもなりすます──チェイナリシスがバイナンス流出を分析