ビットコイン(BTC)は、11月4日に一時8万1,000ドル台を回復した後、再び7万5,000ドル台まで下落した。7日から8日朝にかけては値動きが落ち着いたものの、相場を押し上げる現物需要が戻ったとは言い難い。エックスウィンが注目するのは、価格そのものではなく、買い手の資金がどこから来ているのかという問題である。CryptoQuantの2つのチャートは、最近の反発が持続しにくい理由を示している。
週末の小康状態、その前に起きた急騰と急落
11月7日のBTCは、おおむね7万5,500〜7万6,300ドルで推移した。だが4日には7万5,600ドル付近から8万1,200ドル付近へ急騰した後、5日には7万5,000ドル付近へ反落。6日には一時7万4,700ドル台を付け、反発分の多くを失った。
4日の急騰は、先物の売りポジションを買い戻す「ショートスクイーズ」に増幅された。CryptoQuantによればBTCのショート清算は約2億9,000万ドル。一方、後には売りポジションが再び増えたとの報告がある。価格上昇と継続的な買い需要は別物だ。
ETHも11月7日時点では2,240ドル前後にとどまる。アルトコイン全体も弱く、CryptoQuantのDarkfost氏によれば、Binance上場銘柄の約70%が200日移動平均を下回った。10月初旬には、その割合が約10%まで低下していた。わずか数週間で、幅広い銘柄が上昇する市場から、多くの銘柄が中期トレンドを下回る市場へ変わった。
米国株・金利とETFに表れた資金の慎重さ
11月6日発表の米10月非農業部門雇用者数は16万5,000人増で、市場予想を上回った。失業率は4.1%。景気の底堅さはFRBの利上げ観測を強め、米10年国債利回りは4.878%付近へ上昇。ドルも強含んだ。FRBは10月28日の会合では政策金利を3.75〜4.00%に据え置いている。
6日の米国株はS&P500が0.3%、ナスダックが1.1%上昇したが、BTCは追随せず7万5,000ドル台にとどまった。暗号資産固有の需給の弱さを示唆する動きだ。
米国現物BTC ETFのフローも厳しい。Farside Investorsの集計では6日に4億1,190万ドルの純流出、うちブラックロックのIBITが4億300万ドルの流出となった。5日も4億3,020万ドルの純流出で、2営業日合計は8億4,210万ドル。2〜6日の週全体では約12億8,170万ドルが流出した。ETFの売買が現物BTC市場へ及ぼす影響には時間差もあるが、機関投資家を含む投資資金の需要が十分に回復していないことは確かだ。
現物の売りと大口保有者の動きは一致しない
11月6日には、短期保有者が損失状態で取引所に送金したBTCが約3万2,695BTCに達した。売却完了ではないが、売りの準備を示唆する。BinanceとCoinbaseの現物ネット売買差の30日平均も、それぞれ約マイナス2,800万ドル、マイナス940万ドルと売り優勢だった。
他方、1万BTC超を保有するウォレット群の60日純蓄積指標がプラスへ転じたとの分析や、取引所からのBTC純流出も報告された。大口投資家の一部が買い集めている可能性はある。ただし、取引所出金は保有目的を証明せず、Binanceの大口送金集中にはセキュリティ事件後の資産移動も影響し得る。市場全体で買い手が増えたと結論付けるのは早い。
先物建玉は下落局面で縮小したが、ドル建て数値には価格下落の影響もある。Funding Rateの最新比較値は未確認だ。ステーブルコイン供給量は11月7日時点で約2,923億ドル、30日間で約4.9%減少。現物、ETF、待機資金を通じて需要回復の根拠はまだ乏しい。
今日注目:Apparent Demandが示す中期的な需要の衰え

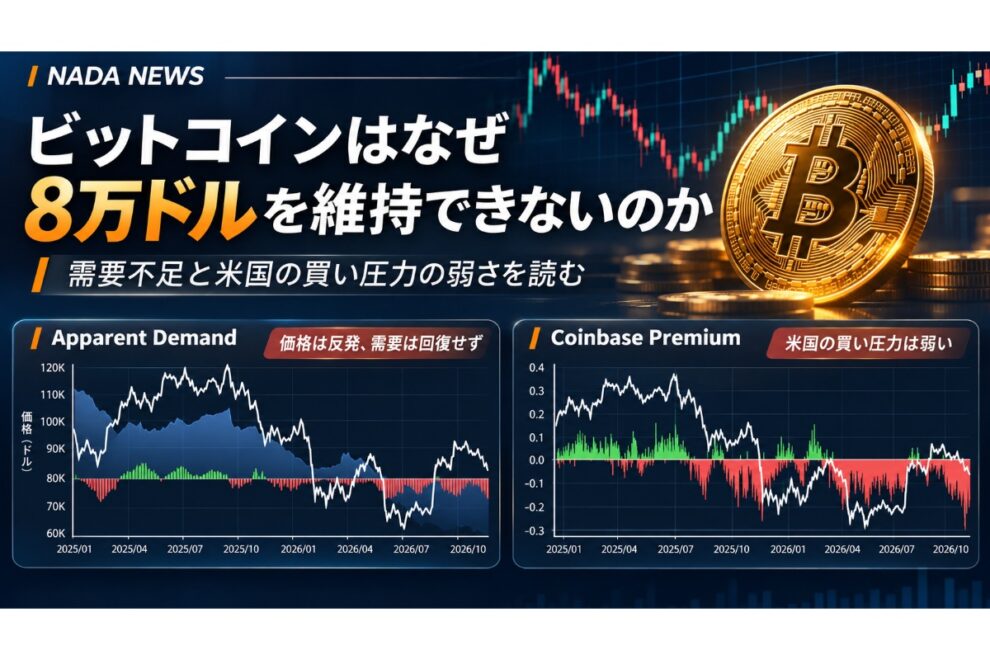
図1はCryptoQuantの「Bitcoin Apparent Demand Growth(見かけ上の需要増減)」で、2025年初頭から2026年11月までを描いている。横軸は時間、左軸はBTC価格、右軸は需要推計量(BTC)である。黒線は価格、青い面は1年間の需要推計、青い点線はその90日移動平均、緑と赤の棒は30日需要のプラス・マイナスを示す。
この指標は、マイナーの新規発行量と長期間動いていなかった供給の変化などから、市場のBTC吸収力を推計する。取引所での買い注文や新規流入資金そのものを計測する指標ではない。その違いを理解しておく必要がある。
2025年初頭、青い面は大幅なプラスにあった。その後、2025年後半から低下し、2026年にはマイナス領域へ沈んだ。11月のチャート右端では青い面がさらに下方へ伸び、90日移動平均も下降している。30日需要を示す赤い棒も継続的に出現しており、短期の需要不足が一時的なものではなく、中期の弱さに結び付いている様子が分かる。終点の正確な枚数は画像から判読できないため、ここでは傾向に限って評価する。
注目したいのは、2026年春と秋の価格反発である。黒い価格線が上向いても、青い需要推計は以前の高水準を回復していない。価格が上がる局面があったにもかかわらず、BTCを継続的に吸収する力の回復は限定的だった可能性がある。つまり、価格反発が直ちに需要回復を意味するわけではない。今回の8万ドル回復が短命だったこととも整合的だ。ただし、この指標だけで下落原因を確定することもできない。
今日注目:Coinbase Premiumが映す米国の買い手不在
図2はCryptoQuantの「Bitcoin Coinbase Premium Index」である。黒い線がBTC価格、緑と赤の棒がCoinbaseとBinanceの価格差を相対的に表す指数で、緑はCoinbase側が高く、赤は安い状態を示す。Coinbaseは米国の投資家や機関投資家が利用するため、同指数は米国側の買い圧力を考える際の代理指標となる。ただし、売買した人物やETFの注文を直接識別するものではない。
2025年夏から秋の上昇局面には緑の棒が目立った。これに対し2025年末から赤い棒が増え、2026年春以降はマイナス圏が長引く。特に重要なのは8〜9月の反発時だ。BTC価格は6万ドル台から8万ドル台へ戻ったが、指数は多くの期間でマイナスにとどまった。上昇していても、米国の相対的な買い圧力が強くなかったのである。
11月初旬には同指数が一時マイナス0.3近辺まで落ち込み、その後はマイナス0.1前後へ持ち直したように見える。別集計では11月6日の日次値がマイナス0.14%と報告された。計算方法と時点が異なるため、これらは同一の確定値として比較できないが、双方とも米国側の相対価格が低い状況を示す。Coinbase Premium Gapというドル建て価格差とも混同してはならない。
ここで重要なのは、マイナス値が必ず価格下落を予告するわけではない点だ。海外市場の需要や裁定取引、USDTとドルの換算差などでも価格差は動く。それでも、長期にわたるマイナスは、米国からの積極的な買いが市場全体を支える姿を確認できないことを意味する。ETF流出が続く現状では、その弱さを軽視できない。
荒澤の見方──相場を動かす資金の「質」を確認する
現在のBTC市場には、損失を抱えた短期保有者の売却準備、一部の大口による蓄積の可能性、先物の買い戻しが併存している。市場のすべての参加者が同じ方向に動いているわけではない。だからこそ、価格だけを追って強気・弱気を決めることには限界がある。
今後確認したいのは、30日Apparent Demandのマイナス幅が縮小するか、Coinbase Premiumが一時的ではなくゼロ近辺からプラス圏に定着するか、そしてETFとステーブルコインの資金フローが改善するかである。価格が反発しても、これらが伴わなければ持続性には慎重でありたい。BTC市場の次の変化を決めるのは、上昇した値幅ではなく、その上昇を支える現物の買い手が本当に戻るかどうかだ。
ショート動画
ビットコインはなぜ8万ドルを維持できない?オンチェーンが示す本当の理由
【次に読む】
» 金融庁、行政方針に「オンチェーン金融の社会実装」を明記
» 3メガ銀、ステーブルコイン共同発行の実現性を確認と発表
» 【特集企画】セキュリティ・トークン最前線