9月のビットコイン市場は、単純な「上昇相場」と表現するには複雑な1カ月だった。ビットコインは月初の7万9,000ドル前後から月末には8万5,000ドル前後まで水準を切り上げ、9月の月間パフォーマンスは約7%の上昇となった。歴史的には9月はビットコインが弱くなりやすい月として知られるが、今年はその季節性に反する動きとなった。
ただし、その過程は一直線ではなかった。
9月中旬に市場構造は一度大きく悪化した
9月前半から中旬にかけて、原油高、米長期金利の上昇、FRBの金融引き締め観測が暗号資産市場を圧迫した。

9月17日のXWIN CAPITAL INDEXは35まで低下。7日平均は43.71、14日平均は52.43となり、ともに下降した。ETFからの資金流出、短期保有者による損失売却、取引所へのBTC流入などが重なり、市場構造は「下落優位」と評価できる状態まで悪化していた。
それでも重要だったのは、全面的なパニック売りには発展しなかったことだ。
レバレッジの整理が進む一方で、ステーブルコインによる待機資金や企業のBTC購入など、中長期の買い手は市場から完全には消えていなかった。
ここが、その後の9月後半の回復につながった。
ETFと大口投資家が市場を支えた
9月後半になると、市場構造は大きく変化した。
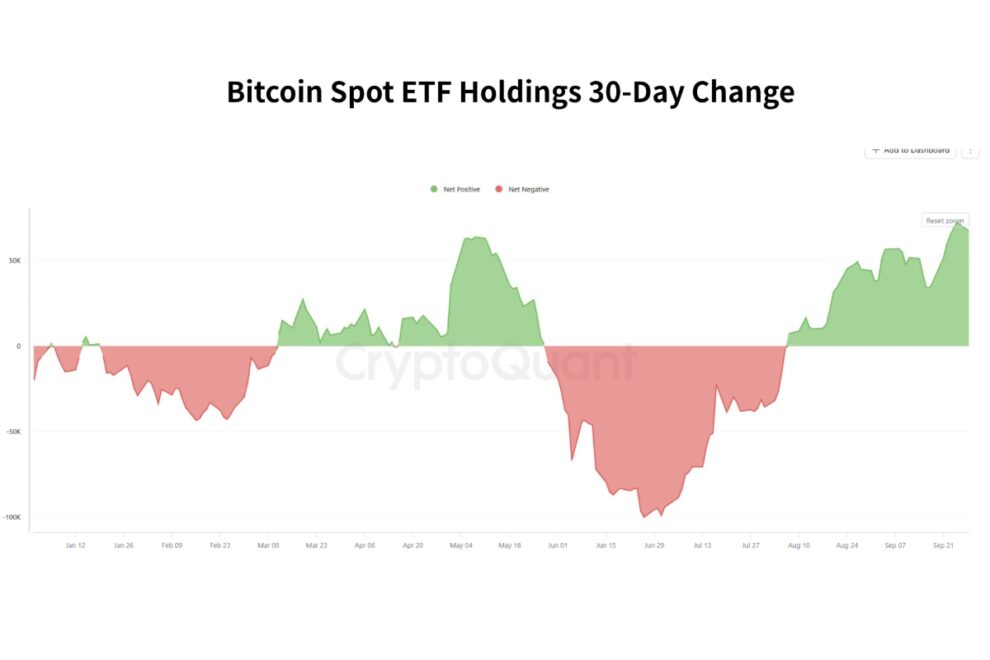
9月25日時点では、米国の現物BTC ETFに直近4営業日で23億ドルを超える資金が流入。BTCは9月17〜23日に約12,153 BTCの取引所純流出となり、Fundingも低下した。つまり、価格が回復する中でもレバレッジが過度に膨らまず、取引所上の売却可能なBTCも減少する方向へ動いた。
さらに9月26日には、ETF流入、Binanceからの大規模なBTC流出、Whaleによる買い、Accumulation、OTC在庫減少が同時に確認され、XWIN CAPITAL INDEXは78まで上昇した。
つまり9月後半の上昇は、単なるショートスクイーズだけでは説明しにくい。
「誰が買っているのか」という観点では、ETF、企業、大口投資家という比較的強い買い手が市場を支えていた。
これが9月のビットコインが強かった最大の理由の一つだろう。
では、底は打ったのか
ここは慎重に考える必要がある。9月17日の35から26日の78までINDEXが回復したことを考えると、9月中旬が今回の調整局面における重要な底値圏だった可能性は高まっている。しかし、「底を形成した可能性がある」ことと、「もう下落しない」ことは違う。
9月30日のINDEXは62まで低下した。7日平均68.86は下降する一方、14日平均62.43は上昇している。これは、短期的には勢いが弱まっているものの、中期的な改善トレンドまでは崩れていないことを示している。
足元では、大口ウォレットによる約41,000 BTCの蓄積が確認される一方、利益確定も増加している。ETFへの資金流入も続いているが、その規模は月末にかけて減速した。さらに、幅広い現物需要やステーブルコインフローにはまだ弱さが残る。
したがって、現時点では「完全な底打ち」というより、底形成から回復局面へ移行できるかを確認している段階と考える方が自然だ。
Coinbase Premiumはまだ弱い
一方で、すべての現物需要が強いわけではない。CryptoQuantのCoinbase Premium Gapを見ると、9月は一時的にプラスへ転じる場面があったものの、その後は再びマイナス圏で推移し、月末には約−67まで低下している。
Coinbase Premium Gapがマイナスということは、CoinbaseでのBTC価格が他市場と比べて相対的に弱く、米国の現物買いが市場全体を強く押し上げている状態ではないことを示唆する。BTC価格自体は8万3,000ドル台まで回復しているが、その上昇にCoinbase経由の買いが十分伴っていない点は重要だ。
つまり、9月後半の回復はETFや一部の大口投資家に支えられている一方、幅広い米国現物需要まで完全に戻ったとは言いにくい。10月に底打ちの確度を高めるには、このCoinbase Premium Gapが継続的に0を上回るかも確認したい。
10月は「上がるか下がるか」より、下がった時を見る
10月について重要なのは、価格予想そのものではない。むしろ、「次に下落したとき、誰が買うのか」を見ることだ。10月に再び調整が起きたとしても、それだけで9月中旬の底形成が否定されるわけではない。
下落局面でもETFへの資金流入が続くのか。大口投資家がBTCを蓄積するのか。取引所からBTCが流出するのか。そしてCoinbase PremiumやSpot Demandなど、ETF以外の現物需要まで改善するのか。
これらが確認できれば、10月の下落は新しい弱気相場ではなく、底形成後のリテストと見ることができる。
逆に、ETFが流出へ転じ、大口の取引所入金が増加し、Spot Demandも再び悪化するのであれば、底打ち判断は見直す必要がある。
最大のリスクは依然として金利
もう一つ無視できないのが米国の長期金利だ。9月29日には米10年国債利回りが一時5.293%まで上昇した。高い金利とドル高は、ビットコインを含むリスク資産への資金流入を抑える要因になる。
一方、9月末に発表された米PCEは市場予想を下回り、10月の追加利上げを織り込む確率は約70%から37%へ低下した。金融政策への警戒がやや後退したことは、10月の市場を見る上ではプラス材料となる。
米国では11月3日に連邦総選挙が予定されている。選挙前という理由だけで10月の方向を決めつけることはできないが、政策、財政、規制を巡るニュースが増え、市場の不確実性が高まる可能性には注意したい。
10月は「底を確認する月」になるか
9月のビットコインは約7%上昇した。しかし、本当に重要なのは上昇率そのものではない。9月中旬の厳しい調整を経ても、ETF、企業、大口投資家という新しい買い手が市場に残り、月後半には需給構造が改善したことだ。
10月に見るべきなのは、さらに価格が上昇するかどうかだけではない。
調整が起きた時に、強い買い手が再び現れるか。
そこが確認できれば、9月中旬が今回のサイクルにおける重要な底値圏だったという見方は、さらに強まるだろう。10月は「上昇を追いかける月」というより、9月に形成された底が本物なのかを確認する月として見るのが重要になりそうだ。
ショート動画
ビットコイン、9月は約7%上昇|底打ちは近いのか?
https://youtube.com/shorts/nPdSbInFTe4?feature=share
【次に読む】
» AIエージェントは、どうやってお金を使うのか?「エージェント経済圏」を支える決済と信用【コインチェック×Komlock lab】
» SBI、国内初の法人向けクリプトカードを発行
» MetaMask、セキュリティインシデント発生