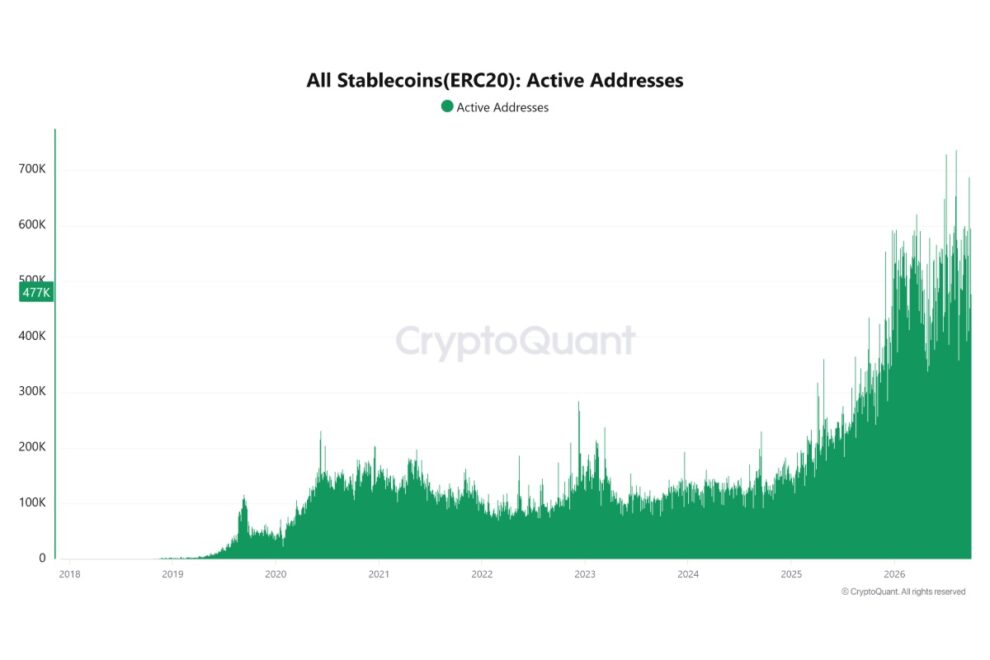
●世界のステーブルコイン市場は2026年8月に約3,040億ドルへ拡大し、9月末にかけても3,000億ドルを超える水準を維持。USDTとUSDCが市場の約85%を占める一方、新興銘柄の成長やブロックチェーンごとの役割分担が進んでいる。
●注目すべきは、暗号資産取引から企業間決済、国際送金、カード決済、融資へと利用が広がっていることだ。各国の制度整備も進み、ステーブルコインは世界の金融インフラの一部へと進化しつつある。
世界市場は3,000億ドルを突破、8月から再び拡大へ
2026年8〜9月、世界のステーブルコイン市場では重要な変化が起きている。

Stablecoin Beatの8月月報によると、世界のステーブルコイン総供給量は月初の約2,979億ドルから月末には約3,040億ドルへ増加した。1カ月で約61億ドル、前月比2.05%の拡大となった。9月前半には一時的な調整が見られたものの、9月28日には市場規模が約3,047億ドルとなり、月後半には再び拡大する動きが確認されている。
市場を支配しているのは、依然としてTetherが発行するUSDTとCircleが発行するUSDCだ。
9月末近辺のUSDTの供給規模は約1,837億ドル、USDCは約750億ドル。両銘柄を合わせると市場全体の約85%を占める。世界のステーブルコイン市場は、現在も米ドル建ての二強構造が続いている。
さらに、世界のステーブルコイン供給量の約99%は米ドルに連動する銘柄であり、ユーロや日本円など、米ドル以外に連動するステーブルコインは依然として小規模だ。
この数字は、ブロックチェーン上でも米ドルが主要な決済通貨として利用されていることを示している。
しかし、筆者が今回の調査で特に注目したのは、発行残高の増加だけではない。ステーブルコインの利用目的そのものが、大きく変化し始めていることだ。
USDTとUSDC、同じドル建てでも異なる成長戦略
ステーブルコイン市場の二強であるUSDTとUSDCは、同じ米ドル連動型でありながら、異なる利用基盤を形成している。
USDTは、世界の暗号資産取引所における売買や、国際送金、店頭取引などで広く利用されている。特にTron上での存在感が大きく、取引所間の資金移動やクロスボーダー送金を支える主要な通貨となっている。
一方、USDCはEthereumやSolanaを中心に、DeFiだけでなく、金融機関向けの決済や企業向けサービスなどへの展開を進めている。
Circleは準備資産の透明性を競争上の重要な要素として位置づけており、9月時点ではUSDCの流通残高約752億ドルに対し、約755億ドルの準備資産を開示している。準備資産は主に現金、短期米国債、翌日物の米国債レポ取引などで構成されている。
さらに、9月にはBinanceによるCircleへの1億ドルの投資が報じられた。世界的な暗号資産取引所においてUSDCの取扱いや関連サービスが拡大すれば、USDTとUSDCの競争にも影響を与える可能性がある。
ただし、両銘柄の競争は単純な市場シェア争いではない。世界中の取引所、ウォレット、金融機関、決済事業者など、どれほど幅広い利用経路を構築できるかが重要になっている。
新興ステーブルコインが成長、競争は多様化へ
USDTとUSDCの二強構造が続く一方、その周辺では新たなステーブルコインの成長も目立っている。
特に注目されるのが、RippleのRLUSD、EthenaのUSDe、PayPalのPYUSDだ。
RLUSDは8月に前月比約64%増加し、供給規模が約24億ドルに達した。Rippleが持つ企業向け決済ネットワークと、XRP LedgerやEthereumを活用した展開が特徴となっている。
USDeは8月に約6%成長し、9月末近辺には約49億ドル規模となった。従来の法定通貨準備型とは異なり、暗号資産とデリバティブによるヘッジを組み合わせてドル連動を目指す仕組みを採用している。
また、PYUSDは約27億ドル規模となり、PayPalが持つ既存の決済ネットワークとの連携が特徴だ。
これらの動きから、世界市場では単に米ドルに連動する通貨を発行するだけでなく、どのような金融サービスや利用者基盤と結びつけるかという競争が進んでいることが分かる。
EthereumとTronが市場の約8割、チェーンごとの分業が進む
ステーブルコインの市場構造を理解する上では、どのブロックチェーンで発行・流通しているかも重要だ。
DefiLlamaの9月末近辺のデータによると、Ethereum上のステーブルコイン供給量は約1,464億ドルで、市場全体の約48%を占めている。
次いでTronが約945億ドル、約31%となり、この二つのチェーンだけで世界市場の約8割を占める。
EthereumではUSDTやUSDCだけでなく、多様なステーブルコインが流通し、DeFiや現実資産のトークン化を支える基盤となっている。
一方、Tron上のステーブルコインの約98%はUSDTが占めている。Tronは国際送金や取引所間の資金移動など、USDTを移転するためのネットワークとして特徴的な地位を確立している。
第三の規模となるSolanaでは、約164億ドルのステーブルコインが流通し、USDCが最大の割合を占める。低コストな送金や決済、DeFiでの利用が進んでいる。
今後はチェーンごとの処理速度や手数料だけでなく、取引所、ウォレット、金融機関、決済サービスとの接続の広さが、ステーブルコインの流通規模を左右するだろう。
巨額のオンチェーン取引額と、実際の決済需要は別物
市場が拡大する一方で、ステーブルコインの利用状況を分析する際には、注意すべき点がある。
Alliumの2026年9月の調査によると、2026年1〜8月のステーブルコイン移転額は、名目ベースで約85兆ドルに達した。
しかし、この金額には暗号資産取引所の内部移動やDeFiの取引、ブリッジを利用した資金移動などが含まれている。
これらを除外した実体経済活動は約4兆ドルと推計されており、名目上の移転額とは大きな差がある。
その内訳には投資・取引、価値保存、決済など、異なる利用目的が含まれるため、この4兆ドルをすべて商品やサービスの決済額と解釈することも適切ではない。
一方、ステーブルコインを利用した決済では、受取側の58〜64%を企業が占めるという調査結果もある。
これは、個人による暗号資産取引だけでなく、企業間決済などの実際の事業活動にステーブルコインの利用が広がっていることを示している。
Visaが本格参入、決済と融資のインフラへ
この変化を象徴するのが、世界的な決済ネットワークであるVisaの取り組みだ。
Visaによると、2026年9月時点でステーブルコイン連動カードのプログラム数は世界で160を超え、その決済額は前年同期比約200%増加した。
さらにVisa自身のステーブルコインによる決済・精算額も、年率換算で200億ドルを突破している。
注目すべきなのは、利用者が必ずしもステーブルコインを意識する必要がないことだ。
例えば、消費者が通常のカードで商品を購入しても、決済事業者と金融機関の間では、ステーブルコインを使って資金を移動する仕組みが考えられる。
また、ステーブルコインによる融資も拡大しており、DeFiを中心とした資金運用や企業向け融資への利用が進んでいる。
ただし、DeFiの利回りにはスマートコントラクトや借り手の信用、清算などに伴うリスクが含まれるため、米国債の利回りと単純に比較することはできない。
ステーブルコインは、単なる送金手段から、決済と資金調達を支える金融インフラへと役割を広げている。
各国の規制整備、次の競争は準備資産と信用力へ
ステーブルコインの利用が広がる中、米国、欧州、シンガポールなどでは制度整備が進んでいる。
米国では8月、財務省がGENIUS Actの実施に向けた規則案を公表した。発行体に対する許認可、準備資産、外国発行体への対応などが焦点となっている。
また、9月にはFRBが監督対象となる発行体に対して、準備資産や資本、リスク管理などの要件を定める提案を公表した。
欧州でもMiCAを基盤として、準備資産の流動性に関する議論が進んでいる。ステーブルコインの保有者が償還を求めた場合に、発行体がどれほど迅速に対応できるかが重要視されている。
シンガポールでも9月、ステーブルコイン発行に関する新たなライセンス制度や、準備資産、償還、リスク管理などの要件について意見募集が開始された。
共通しているのは、ステーブルコインを単に発行するだけでなく、その価値を維持し、利用者が安心して償還できる仕組みを求めていることだ。
今後、発行体にとっては供給規模だけでなく、準備資産の質、情報開示、償還能力、各国の規制への対応が重要な競争要素となる。
日本のJPYC、世界市場ではまだ小規模だが実利用が拡大
世界市場が約3,050億ドルに達する中、日本円ステーブルコインのJPYCも9月18日に累計発行額100億円を突破した。
ただし、9月28日時点の推定実流通残高は約38億円であり、世界市場に占める割合は約0.008%にとどまる。9月には利用者向け発行額が約36.7億円、償還額が約25.2億円となり、実際の流通が拡大した。
Ethereum、Polygon、Avalanche、Kaiaの4チェーンへの対応に加え、韓国Upbitへの上場など海外接続も進んでいる。
一方、上場直後には薄い市場流動性などを背景に価格が一時大きく上昇し、十分な流動性確保や裁定取引の仕組みが課題となった。
今後は累計発行額だけでなく、実流通残高、企業決済での利用、海外市場での価格安定性が成長を判断する上で重要になる。
これからのステーブルコイン市場をどう見るか
2026年8〜9月の世界市場を振り返ると、ステーブルコインは発行残高3,000億ドルを超え、暗号資産市場を支える通貨から、世界の決済・金融インフラの一部へと変化し始めている。
USDTとUSDCの二強構造は依然として強固だ。しかし、その外側では企業決済に強みを持つ銘柄や、DeFiに特化した銘柄など、異なる特徴を持つステーブルコインが成長している。
今後の市場を見る上で、筆者が注目しているのは、実際の決済需要がどれだけ増えるかという点だ。
発行残高が増えても、それが暗号資産取引所の内部で移動しているだけなのか、企業や消費者による決済に使われているのかでは、経済的な意味が大きく異なる。
また、既存のカードネットワークや銀行、企業の会計システムなどにステーブルコインが組み込まれれば、利用者がブロックチェーンを意識しない形で普及する可能性もある。
その一方で、発行体の信用力、準備資産の透明性、市場流動性、スマートコントラクトの安全性など、金融インフラとして解決すべき課題も残されている。
これからのステーブルコイン市場を評価する上で重要なのは、どれだけ発行されたかだけではない。世界の資金移動や決済にどれだけ組み込まれ、安全かつ安定的に利用されているかという視点だ。
ショート動画
世界のステーブルコイン市場が3,000億ドル突破!次の主戦場は?
https://youtube.com/shorts/qMPysqGyVX8
【次に読む】
» Bitcoin Japan、初のビットコイン購入──総額1.5億円超
» 金融庁、ステーブルコインの貿易決済実証を支援──3メガ銀など6社参加
» 【ST最前線】不動産STのその先へ──大和証券・澤氏が描くオンチェーン資本市場