ビットコイン(BTC)は今週、米国のインフレ・成長・雇用指標に大きく振られる展開となった。
9月28日前後には米国債利回りの上昇や中東情勢を背景に、一時約$82,600(約¥13,050,000)まで下落。その後、予想を下回るPCE(個人消費支出)価格指数や弱い雇用統計を受けてFRBの追加利上げ観測が後退すると反発し、10月2日には一時約$87,100(約¥13,760,000)まで上昇した。ドル建てBTCの9月28日の安値は約$82,561、10月2日の高値は約$87,149だった。

しかし、その後は急速に上昇分を吐き出した。直近価格は約$84,700(¥13,340,561)まで反落している。ドル価格と円価格は取引所・取得時刻・為替レートの違いがあるため概算だが、今週は「約8.2万ドル台まで下落 → 8.7万ドル台まで急反発 → 8.4万ドル台へ反落」という大きな往復相場になった。
週前半、BTCは約$82,600(約¥13,050,000)まで下落
週初のビットコインにとって大きな逆風となったのは、米国の長期金利と原油価格だった。
中東情勢への警戒から原油価格が上昇し、9月28日にはブレント原油が一時1バレル$105.28付近まで上昇。エネルギー価格の上昇が米国のインフレを再加速させるとの懸念から、米国債利回りも高止まりした。
金利を生まないビットコインにとって、米国債利回りの上昇は相対的な魅力を低下させやすい。実際、BTCは9月28日まで5営業日連続で下落し、一時$83,994付近まで値を下げたと報じられている。
提供されたBTC/JPYチャートでも同様の動きが確認でき、週前半には約$82,600(約¥13,050,000)まで下落した。
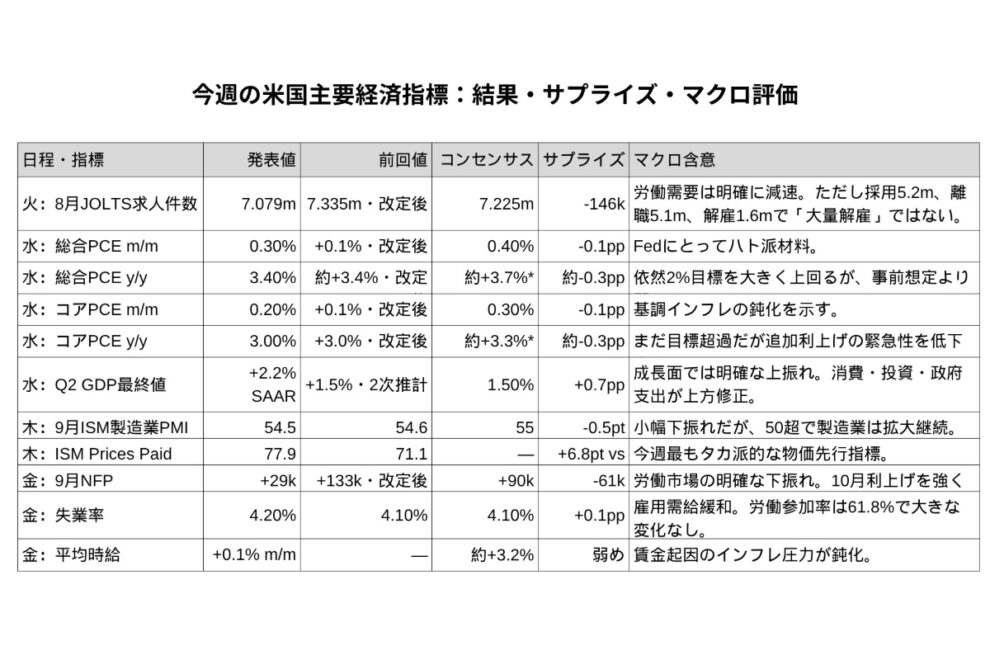
JOLTSは707.9万件 「大量解雇」ではなく採用需要の減速
9月29日に発表された8月JOLTS求人件数は707.9万件。前月から25.6万件減少した。
一方、採用は約520万件、離職は約510万件、レイオフ・解雇は約160万件で大きな変化はなく、米労働市場は大量解雇に向かっているというより、企業が新規採用に慎重になる「低採用・低解雇」の状態に近い。
この段階で、FRBが追加利上げを続けるための根拠の一つだった「強すぎる労働需要」に、弱さが見え始めた。
PCE下振れでBTC急騰、一時$85,500(約¥13,400,000)超へ
相場の流れを大きく変えたのが9月30日のPCEだった。
8月の総合PCEは前月比+0.3%、前年比+3.4%。コアPCEは前月比+0.2%、前年比+3.0%となった。いずれもFRBの2%目標を上回るものの、市場予想より弱い結果だった。
発表直後、米国債利回りが低下し、BTCは$85,500(約¥13,400,000)超まで急騰した。しかし、この上昇は長続きせず、長期金利が再び上昇するとBTCも$84,000前後まで押し戻された。つまり今週のBTCは、単純に「インフレ鈍化=上昇」ではなく、米国債利回りが実際にどう反応するかに強く左右されていた。
GDPは2.2%へ上方修正、「景気後退なきインフレ鈍化」への期待
同日に発表された米第2四半期GDP最終値は年率換算+2.2%へ上方修正された。個人消費は3.8%増となり、企業のAI関連投資なども成長を支えた。
これは金融市場にとって重要だ。
PCEは予想より弱い一方、GDPは強い。つまり、景気が急激に悪化することなくインフレだけが徐々に鈍化する、いわゆる「ソフトランディング」に近い組み合わせとなった。
BTCを含むリスク資産にとっては、景気後退による企業業績悪化を避けながら、FRBの追加利上げ圧力が弱まるという比較的好ましいシナリオになる。
ISM Prices Paid「77.9」が残したインフレ再燃リスク
ただし、10月1日のISM製造業景況指数は市場に新たな警戒材料を与えた。
9月ISM製造業PMIは54.5と、前月54.6からほぼ横ばい。50を上回っているため、製造業は引き続き拡大局面にある。
より重要なのはPrices Paid(支払価格指数)だ。前月の71.1から77.9へ6.8ポイント急上昇した。新規受注も55.3、雇用指数も52.7となっており、製造業の需要が維持される一方、企業の投入コストが強く上昇している。
PCEは鈍化したが、原油や原材料価格の上昇が今後消費者価格へ波及すれば、インフレが再び加速する可能性がある。
これが、FRBの利上げリスクを完全には消せない最大の理由だ。
雇用統計はわずか+2.9万人、BTCは$87,000(約¥13,760,000)突破
そして10月2日、今週最大のサプライズとなったのが9月雇用統計だった。
非農業部門雇用者数(NFP)は前月比+2.9万人。市場予想の約+9万人を大幅に下回った。さらに7月と8月は合計6万人下方修正され、失業率は4.1%から4.2%へ上昇した。
平均時給も前月比+0.1%、前年比+3.0%まで鈍化した。
市場はこれを「FRBが10月に追加利上げする必要性を低下させる材料」と受け止めた。米国債利回りは発表直後に低下し、ドルも軟化。10月利上げを織り込む市場の確率は大幅に低下した。
BTCも即座に反応した。雇用統計発表前の$86,000台から上昇し、一時$87,000超(約¥13,760,000)へ。今週の高値圏に到達した。
それでもBTCは約$84,700(¥13,340,561)へ反落
注目すべきなのは、その後だ。
弱い雇用統計はBTCにとって金利面では追い風だったにもかかわらず、提供されたチャートでは$87,000台を維持できず、画像時点で約$84,700(¥13,340,561)まで反落している。
これは「利上げ観測後退=BTCが一直線に上昇する」という単純な構図ではないことを示している。
米10年国債利回りは雇用統計直後に低下したものの、その後は再び上昇。Reutersによれば10月2日には5.25%台へ戻る場面もあった。ドルも週全体では依然として強く、原油価格や中東情勢によるインフレ再燃リスクも残っている。
つまりBTCにとって、短期金利の見通しは改善したものの、長期金利・ドル・原油という3つのマクロ要因は依然として完全な追い風には転じていない。
今週の結論:BTCの焦点は「追加利上げ」から「長期金利」へ
今週の米経済指標を一本のストーリーとして見ると、状況はかなり明確になった。
労働市場はJOLTSとNFPの双方で減速し、賃金上昇率も鈍化。PCEも予想を下回った。一方、GDPは+2.2%と底堅く、ISM製造業も拡大を維持している。
これは、「景気はまだ崩れていないが、インフレと雇用は徐々に減速している」という状態だ。
9月にFRBは政策金利を3.75~4.00%へ25bp引き上げたが、弱い雇用統計を受け、10月27~28日のFOMCでさらに25bp引き上げるとの市場予想は大きく後退した。Reutersは10月2日時点で、10月利上げ確率が約20~25%まで低下したと報じている。
ビットコインにとってこれは中期的にはプラス要因になり得る。ただし今週の値動きが示したように、「FRBが利上げしない」だけでは上昇を維持するには不十分だ。
今後、PCEやCPIがさらに鈍化し、雇用が緩やかに減速しながら、米国債利回りとドルも低下するなら、BTCは再び$87,000(約¥13,700,000)台を試す環境が整いやすくなる。
反対に、原油高やISM Prices Paidの上昇が実際のインフレ再加速につながり、長期金利が高止まりすれば、今週安値の$82,600(約¥13,050,000)前後が再び意識される可能性がある。
今週のBTCは、$82,600(約¥13,050,000)→ $87,100(約¥13,760,000)→ 約$84,700(¥13,340,561)と大きく往復した。
次の方向を決めるのは、単なる「利上げする・しない」ではなく、インフレ → FRB → 米国債利回り → ドル → BTCという一連のマクロ連鎖になりそうだ。
ショート動画
ビットコイン一時8 7万ドル突破→急落。米雇用統計で何が起きた?
https://youtube.com/shorts/3jy1pcUhrrI
【次に読む】
» ビットコインETF、1億270万ドル流入で「アップトーバー」幕開け──日銀とFRBの金利動向に注目【価格分析】
» ビットコイン、仏国債危機で逃避買い、今晩は雇用統計【楽天ウォレットDaily Report】
» ハーバード大、現物ビットコインETFの売却ストップ=SEC開示書類