── ビットコインは8万ドル台で何を試されているのか
今週の市場は、「中期的な強気材料を残しながら、短期では買い手の弱さが一気に表面化した一週間」だった。
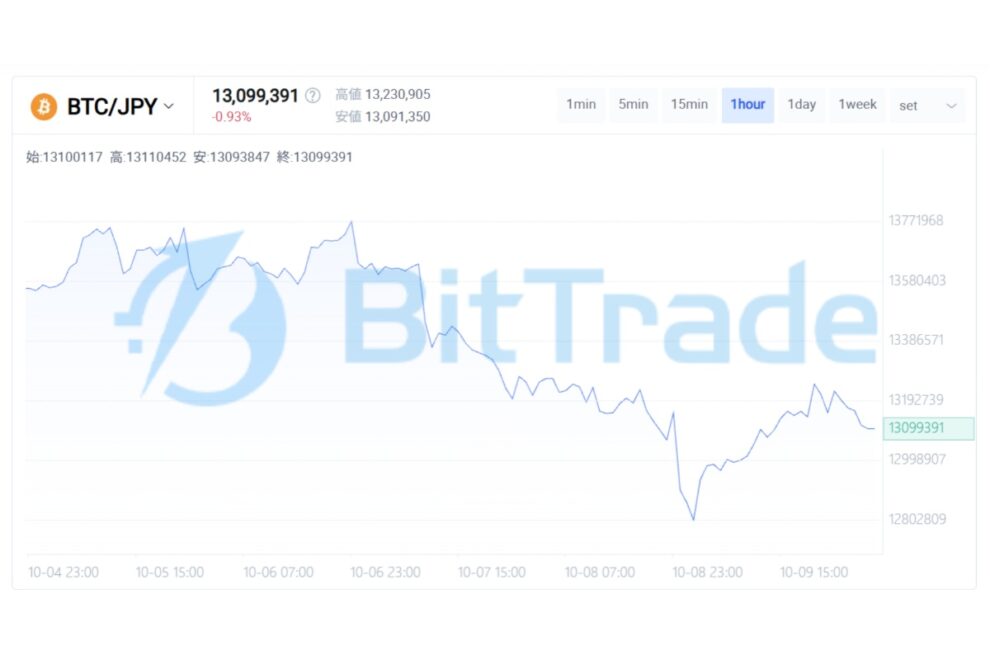
ビットコインは週前半、8万5,000〜8万7,000ドル前後で推移し、円建てでは一時約1,377万円まで上昇した。しかし、その後は87,000ドル付近で繰り返し上値を抑えられ、週後半には下落が加速。一時8万400ドル前後、円建てでも約1,280万円まで下落した。その後は8万1,000ドル台、約1,304万円まで戻しているものの、週を通してみれば「高値を追う市場」から「下値で誰が買うのかを確かめる市場」へ空気が変化した。
重要なのは、今回の下落を単純な弱気転換と捉えることでも、「押し目だから問題ない」と片付けることでもない。今週は、取引所にあるBTC供給は減っているのに、新しい現物買いが十分に入らなければ価格は上がらないという、市場の基本的な需給関係が改めて示された。
今週最大の変化は、これまで下値を支えていた米国の現物需要が急速に弱まったことである。
Coinbase Premiumは大きくマイナスへ傾き、米国市場で相対的な売り圧力が強まった。さらに米国の現物BTC ETFからは約4.85億ドルが流出。これまで市場を支えてきた重要な買い主体が、短期的には弱くなった。
同時に、暗号資産市場全体では10億ドルを超える規模の清算が発生し、その大半がロングだった。つまり、最初の売りをレバレッジ解消が増幅した構造である。
一方、取引所からは約2万4,000BTCが純流出し、一部のWhaleには現物買いも確認されている。
ここが重要だ。
売り物は減っている。しかし、買い手も一時的に弱くなっている。
供給減少だけでは相場は上がらない。新しい需要が必要なのである。
投資家心理は、先週までの「Uptober」への期待から、明らかに防御的な方向へ移った。
8万7,000ドルを何度も突破できなかった後、価格が8万ドル近辺まで下落したことで、「10月は上がる」という季節性への期待も後退している。アルトコインではBTC以上に下落率が大きく、リスク許容度の低下も鮮明になった。
行動ファイナンスの観点では、ここで「損失回避」が強まりやすい。
価格が上昇している時には多少の悪材料を無視できても、下落が始まると同じ材料を過大に評価しやすくなる。
ただし、恐怖が強くなった=底が近いとは限らない。
80,000〜81,000ドル近辺では大口による買いも確認されているが、それが市場全体の売りを吸収できるかはまだ確認途中である。
今週のBTC下落を暗号資産内部だけで説明することはできない。
Brent原油は一時105ドルを超え、米10年国債利回りも5.3%台まで上昇した。原油高によるインフレ再加速への警戒、長期金利高止まり、ドル高が同時に進んだことは、BTCを含むリスク資産に強い逆風となった。
さらにFOMC議事要旨では、年内の追加利上げの可能性も意識された。
ただし、その後は原油や米長期金利が低下する場面もあり、BTCも安値から戻している。
つまり現在のBTCは、完全な安全資産ではない。オンチェーンやETFだけでなく、原油→インフレ→長期金利→ドルというマクロ経路の影響を依然として強く受けている。
来週確認したいポイントは三つある。
第一に、80,000〜81,000ドル付近で現物買いが継続するか。
第二に、約4.85億ドルまで膨らんだETF流出が単日で終わるのか。
第三に、Coinbase Premiumが改善し、米国現物需要が再び戻るのかである。
今、期待しすぎるべきではないのは、「取引所からBTCが減っているから必ず上がる」という考え方だ。
反対に、今回の急落だけを見て、中期構造まで完全に崩れたと判断するのも早い。
現在は、供給減少という中期的な支援材料と、新規資金不足という短期的な弱さが同時に存在している局面である。
次に見るべきなのは価格そのものではない。
8万ドル近辺で、本当に新しい買い手が戻ってくるのか。
そこが次の市場フェーズを判断する最も重要な確認点になる。
※情報の内容については万全を期しておりますが、その内容を保証するものではありません。 また、これらの情報によって生じたいかなる損害についても、当社および本情報提供者は一切の責任を負いません。
※本レポートに表示されている事項は、投資一般に関する情報の提供を目的としたものであり、勧誘を目的としたものではありません。投資にあたっての最終判断はお客様ご自身でお願いします。