●CryptoQuantの直近30本の分析を整理すると、強気47%、弱気17%、中立・混合36%となり、ビットコイン市場では需給改善を評価する見方が優勢となっている。
●一方、アルトコインの過熱や短期保有者の利益確定、米国の金融政策など、調整につながり得る材料も存在する。重要なのは、オンチェーンデータの数字だけでなく、その背景にある投資家の行動を読み解くことだ。
CryptoQuantの分析から見える、現在の市場
筆者は、オンチェーン分析プラットフォームCryptoQuantの認定アナリストとして、日々、ビットコインの資金フローや投資家の行動を分析している。
オンチェーンデータの大きな魅力は、価格チャートだけでは見えない投資家の動きを把握できることだ。ただし、同じデータであっても、分析する期間や他の指標との組み合わせによって、その解釈は大きく異なる。
今回、2026年9月24日から28日までの直近30本の分析を整理したところ、強気47%、弱気17%、中立・混合36%という結果になった。これは対象記事の見解を分類したものであり、市場参加者全体の予想比率ではない。
強気の根拠として共通しているのは、取引所からのBTC流出、ETF関連の需要回復、そして先物市場におけるレバレッジの整理だ。
取引所からBTCが流出すれば、取引所内で売却可能な供給が減少する可能性がある。CryptoQuantも、取引所への流入と流出を売買圧力を判断する重要な指標として位置づけている。
しかし、筆者が注目したいのは、強気分析が多いという事実そのものではない。むしろ、強気と弱気の分析が、それぞれ市場の異なる側面を捉えている点だ。
Darkfostが警告する、アルトコイン市場の過熱
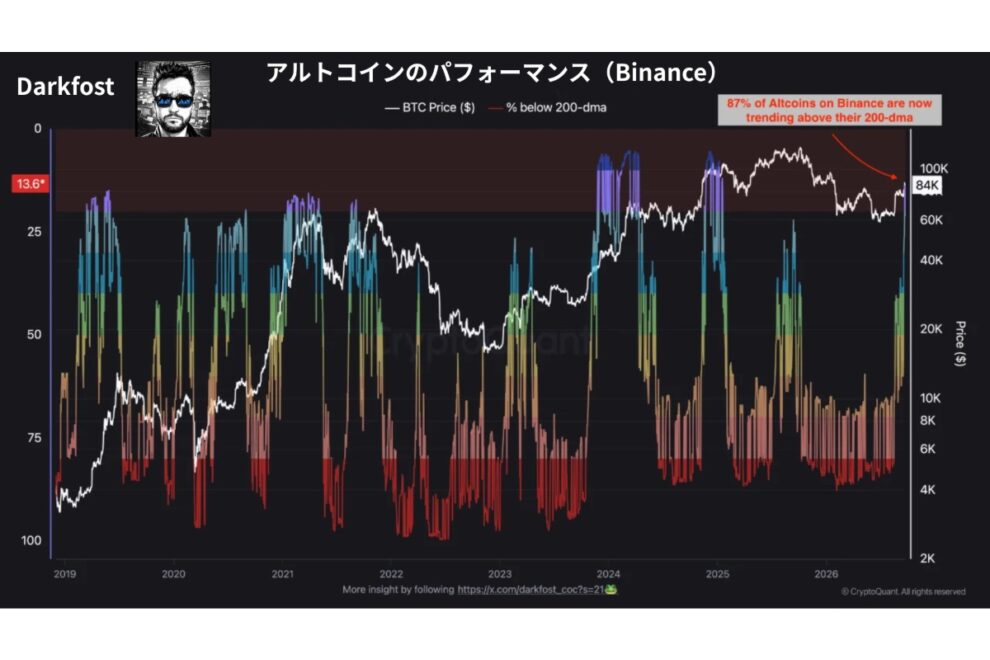
今回の分析で注目したい一人が、Darkfostだ。

今回の集計に含まれる同氏の分析では、アルトコイン市場で上昇する銘柄が急増している一方、取引所への入金増加やRSI(相対力指数)の弱気ダイバージェンスが調整リスクを示している。
RSIの弱気ダイバージェンスとは、価格が高値を更新していても、上昇の勢いを示すRSIがそれに追随しなくなる現象だ。
ここで重要なのは、価格が上昇していることと、その上昇が持続可能であることは別だという点である。
上昇銘柄が増えれば、市場には楽観的な雰囲気が広がる。しかし、そのタイミングで取引所への入金も増えているなら、投資家が利益確定に備えて資産を移動させている可能性も考えられる。
もちろん、取引所への入金がすべて売却につながるわけではない。それでも、価格の上昇、過熱を示す指標、取引所への入金増加が同時に進んでいる場合には注意が必要だ。
BTCの需給改善が続いていても、アルトコイン市場では別のリスクが蓄積している可能性がある。
Crazzyblockkが指摘する、直近購入者と中期保有者の売り圧力
もう一人、注目したいのがCryptoQuantの認定アナリスト、Crazzyblockkだ。
同氏は、保有期間別の投資家の収益性を測る独自指標「CBCI」に注目している。9月26日時点の総合値は47.7となり、6月30日の2.6から大幅に回復。強気・中立の境界となる50に近づいている。
しかし、投資家層ごとの状況は大きく異なる。
直近1〜3カ月の購入者は92.5と非常に高い水準にある一方、1〜3年保有者は15〜19にとどまる。
つまり、最近購入した投資家には大きな含み益がある一方、2025年の高値圏で購入した中期保有者の一部は、ようやく損益分岐点付近まで回復した状態だ。
前者には利益確定、後者には損失を解消するための売却動機が生まれる。両者の売り圧力が重なれば、上昇を抑える要因となり得る。
同氏は、CBCIが50を明確に上回り、長期保有者にも収益性の改善が広がるか、それとも30を下回るかを今後の重要な判断材料としている。
オンチェーンデータは、単独で判断しない
今回の30本を通じて、筆者が改めて重要だと感じたのは、オンチェーンデータは読み方によって結論が変わるということだ。
例えば、取引所からBTCが大量に流出する現象は、一般的には売り圧力の低下につながる。しかし、そのすべてが長期保有を目的とした購入とは限らない。カストディ先の変更や機関投資家による資産移動も考えられる。
同様に、MVRVが過去の市場で割高や割安を示した水準に到達しても、今回の相場で同じ値動きが繰り返される保証はない。
ETFなどを通じた資金流入によって市場構造が変化すれば、過去の指標が持つ意味も変わり得る。
だからこそ、取引所の資金フロー、現物需要、保有者の損益状況、デリバティブ市場の動きを組み合わせて分析する必要がある。
米国・イラン情勢が示した、オンチェーンデータの限界
昨日、ビットコインが大きく下落した。改めて認識したいのは、オンチェーンデータだけでは市場を完全に説明できないということだ。
米国とイランの対立が長期化すれば、原油供給への不安が高まり、インフレ圧力が強まる可能性がある。インフレが再燃すれば、FRBによる金融引き締めが長期化するとの見方が広がり、米長期金利やドルの上昇を通じてビットコインに影響する。
今回の下落も、地政学リスクだけでなく、米長期金利の上昇が重なったものと報じられている。
つまり、オンチェーンデータが示す中期的な需要と、マクロ環境が引き起こす短期的な売買は、必ずしも同じ方向に動かない。
だからこそ、取引所からのBTC流出が続いているのか、ETFの買い需要が売り圧力を吸収できているのかを継続的に確認することが重要になる。
今週は米国の経済指標が、相場の方向を左右する
オンチェーンデータに加えて、忘れてはならないのが米国の金融政策だ。今回の分析でも、インフレ、雇用、金利見通しは主要な警戒材料となっている。
仮にインフレが予想以上に強く、雇用も堅調であれば、金融引き締めの長期化が意識され、米長期金利やドルの上昇がBTCの重荷となり得る。
反対に、インフレが落ち着き、雇用が緩やかに減速するなら、金利上昇への警戒が和らぎ、暗号資産市場を支える可能性がある。
ただし、経済指標の発表直後は、短期的な売買やポジションの解消によって価格が大きく変動することもある。
オンチェーンで中期的な需給改善が確認できたとしても、短期的な価格変動を防げるわけではない。
結論:強気の市場ほど、売り圧力の変化を見る
今回の分析から見える現在の市場は、BTCの需給改善が進む一方、短期的な調整リスクも蓄積している状態だ。
取引所からのBTC流出やETF需要の回復は、中期的な相場を支える材料となる。しかし、アルトコインの過熱や短期保有者の利益確定が広がれば、短期的な価格変動は拡大する可能性がある。
筆者が今後、特に重視したいのは、取引所への入金増加が実際の売却につながっているか、利益確定による売りを現物需要が吸収できているか、そして米国の金融政策が資金流入にどのような影響を与えるか、という三つの視点だ。
オンチェーンデータの価値は、数字だけを見て価格の方向を決めつけることではない。市場参加者がどのような行動を取り、相場の内部構造がどう変化しているかを読み解くことにある。
強気材料と警戒材料が同時に存在する現在こそ、一つの指標や一人の分析に依存せず、複数のデータから市場を捉える姿勢が重要だ。
ショート動画
CryptoQuant認定アナリストが読み解く、オンチェーンデータの真実
https://youtube.com/shorts/JvliPNLOI_M
【次に読む】
» クラーケン親会社Payward、欧州の銀行を「まもなく買収」へ=CoinDesk
» 日本発L1のJSC、「MIZUHIKI」に改称──ステーブルコイン決済事業へ転換
» 【ST最前線】不動産STのその先へ──大和証券・澤氏が描くオンチェーン資本市場