今週の市場は、「強い悲観から一度は買い戻しが広がったものの、その反発を支える新しい現物需要が不足し、再び警戒へ戻った一週間」だった。
ビットコインは週前半、7万6,000〜7万8,000ドル前後で推移した後、一時7万5,600ドル付近まで下落。その後、米中間選挙の結果確定による政治的不透明感の後退や原油安を背景に急速な買い戻しが入り、8万ドルを突破、一時8万1,000ドル台まで反発した。
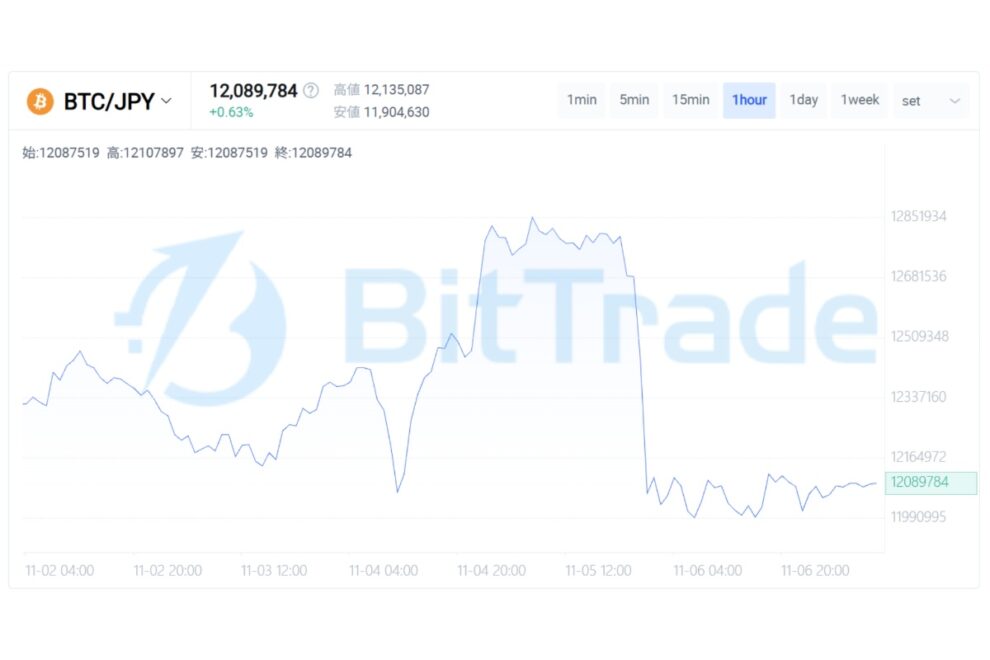
円建てでも一時1,270万円台まで持ち直したものの、その上昇は続かなかった。その後は再び売りが強まり、足元では一時約1,189万円まで下落し、現在は約1,208万円で推移している。
今週の重要なポイントは、8万ドルまで戻したことではない。その反発がショートスクイーズによって増幅された一方、現物需要とETF資金が十分に追随せず、再び売りに押されたことである。
今週は「売り手が減ること」と「買い手が増えること」の違いが、非常にはっきり表れた。
短期保有者による損失状態でのBTC売却は、ピーク時から大きく減少した。また、11月5日には全取引所から約1万1,000BTCが純流出し、1万BTC以上を保有する超大口層でも蓄積方向への変化が確認されている。
これは、売却圧力が少しずつ弱まっている可能性を示している。
一方、米国の現物BTC ETFは直近7日間で約11億ドル規模の流出となり、現物需要も依然として弱い。ステーブルコイン流動性も縮小しており、新しく市場へ入ってくる購買力は十分ではない。
つまり現在は、「売りたい人が減り始めた市場」であって、「積極的に買いたい人が増えた市場」ではない。
ここを混同しないことが重要である。
投資家心理は非常に不安定だ。
前日まで7万5,000ドル台への下落を見て悲観が強まっていたところへ、8万ドル突破という急反発が起きた。その瞬間、市場心理は「さらに下がる」から「乗り遅れるかもしれない」へ急速に変化した。
しかし、その直後に再び7万6,000ドルを割り込んだ。
これは行動ファイナンスでいう「直近バイアス」が強く出ている局面である。人は最新の値動きを将来に延長し、上がれば強気、下がれば弱気へ急速に傾きやすい。
今回の反発では短時間に大規模なショート清算が発生し、その買い戻しが価格上昇を増幅した。したがって、8万ドル回復=投資家心理の本格転換とは判断できない。
一方、超大口投資家が蓄積へ向かう一方、個人投資家サイズのBTCが取引所へ増えている点も興味深い。
現在は、RetailとLarge Holderで市場の見方が分かれている可能性がある。
今週は、BTCが依然として米国株と強く連動するリスク資産であることも確認された。
米中間選挙では民主党が上下両院で多数派を確保し、選挙結果が確定したことで一時的に政治的不透明感は低下した。
しかし、その後はAI投資の収益性やデータセンター投資への警戒が急速に強まり、NASDAQは大幅下落。半導体株にも大きな売りが広がった。
BTCもこのRisk-offに巻き込まれた。
一方、原油価格の低下や米長期金利の低下はインフレ面では改善材料である。ドル円も157円台まで円高方向へ動いており、金融市場全体のポジション調整が進んでいる。
したがって現在のBTCは、安全資産として独立して上昇しているのではない。
株式・金利・原油・ドルというグローバルなRisk Appetiteの影響を強く受けながら、暗号資産内部では底固めを探している状態と考える方が自然だ。
来週確認したいのは三点である。
第一に、7万3,000〜7万6,000ドル付近で現物買いが実際に増えるか。
第二に、米国現物BTC ETFが週間流出から継続的な純流入へ戻るか。
第三に、超大口の蓄積が続き、Coinbase Premiumやステーブルコイン流動性まで改善するかである。
今、期待しすぎるべきではないのは、「大口が買っているから底が確定した」という考え方だ。
反対に、8万ドル回復に失敗したから中長期構造まで崩れた、と判断するのも早い。
現在は、売り圧力が少しずつ弱まる一方、新しい現物資金がまだ戻っていない局面である。
次に見るべきなのは、もう一度8万ドルを超えるかどうかだけではない。
価格が上がった時ではなく、価格が下がった時に、本物の買い手が増えるのか。
そこが次の市場フェーズを判断するうえで最も重要になる。
※情報の内容については万全を期しておりますが、その内容を保証するものではありません。 また、これらの情報によって生じたいかなる損害についても、当社および本情報提供者は一切の責任を負いません。
※本レポートに表示されている事項は、投資一般に関する情報の提供を目的としたものであり、勧誘を目的としたものではありません。投資にあたっての最終判断はお客様ご自身でお願いします。