国内の投資家も、ウォレットを用意すれば海外のDeFi(分散型金融)を使える。
ただ、ハッキングで資産を失っても、責任を問える運営者がいないことが多い。使うなら自己責任だ。
日本の金融規制は、仲介する業者が本人確認や資産管理の責任を負う仕組みで成り立っている。
一方のDeFiは、銀行や証券会社のような仲介役を置かず、ブロックチェーン上のプログラムが取引を自動で処理する。
世界中の匿名の参加者が、同じ市場で売買する世界だ。
SMBC日興証券(以下、SMBC日興)などは10月2日、国内投資家向けのDeFi基盤「DeFi Gateway」の開発を始めると発表した。
既存金融とDeFiの間にある溝を、証券会社が埋めようとしている。
本当に実現できるのか―。
発表を見て、そう感じた読者は少なくないだろう。筆者もその一人だ。そこで、SMBC日興でDeFiテクノロジー部長を務める磯野太佑氏に話を聞いた。
あわせて、技術面で協力する研究機関Nyx Foundationで、DeFi Gatewayのアドバイザーを務める太田航志氏にも取材した。
「滞留している流動性」を世界へ
DeFi Gatewayは、SMBC日興と英ブロックチェーン開発会社Nethermind(ネザーマインド)が共同でリードする。
そこに、米Uniswap Labs(ユニスワップ・ラボ)や、米Coinbase(コインベース)のブロックチェーン「Base(ベース)」などが加わる。
「金融のオンチェーン化は、世界的に避けられない流れになってきている。今はオフチェーンが主流だが、重要なのはインフラが変わろうとしていること。ブロックチェーンが今後の金融取引を促進すると考える人は多く、私もその一人だ」

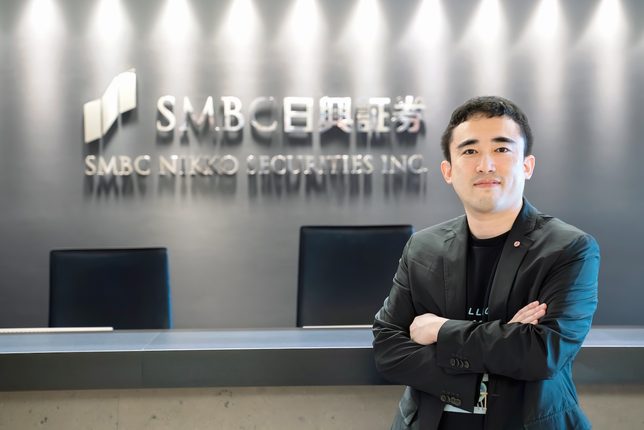
磯野氏(写真)はそう前置きし、プロジェクトの目的を「日本の一般投資家の滞留している流動性を、グローバルの流動性に繋げていくこと」と語る。
国内にとどまり、世界のオンチェーン市場とつながっていない個人や企業の資金のことを指す。
同氏はこう続ける。
「大きく言えば、世界のオンチェーン市場で、日本の投資家が海外の投資家と同じ土俵に立てるかが重要だ。将来的には、日本発のステーブルコインやRWA(現実資産)、トークン化株式に海外の投資家がアクセスできるよう、『ポンプ』のような役割も果たしたい」
DeFiでできることには、暗号資産の交換(スワップ)、貸し借り(レンディング)、資産を預けて報酬を得るステーキングなどがある。
このうち交換を担うのが、DEX(分散型取引所)だ。DEXでは、交換に使われる資産を預けて手数料を受け取ること(流動性提供)もできる。
DeFi Gatewayは、規制に対応したDEXの流動性プール(交換に使われる資産が集まった場所)と、AIエージェント型のインターフェースの2つでできる。
想定する利用者は、専門知識のない個人や企業の財務部だ。
取材中、話を聞きながら、筆者には思い浮かぶ会社があった。
創業300年を超えるトイレメーカー、アサヒ衛陶だ。同社はDEXへの流動性提供を始め、テスト運用で年利換算14.6%(暗号資産ベース)の利回りを得たとしている。
以前取材した同社の担当者は、運用するチェーンや価格レンジの選び方から、インパーマネントロス(価格変動による目減り)の社内説明まで、自ら学びながら進めてきた。
その知識量には驚かされた。ただ、同じことをどの企業にも求めるのは酷だ。
DeFi Gatewayは、その差をAIエージェント型のインターフェースで埋めようとしている。
「この分野の知識や技術に自信がない人が、足りない部分を補うサービスを提供する。それが私たちの役割だ」と磯野氏は話す。
証券会社が伝統的な市場で果たしてきた役割と「非常に似ている」という。
研究者が見たDEXの現実
DEXの理論・実証研究を手がけるNyx Foundationの太田氏は、日本でDEXを構築するには設計・実装面で高いハードルがあり、国内向けに事業を始めようにも、法律面で「黒でも白でもない、ずっとグレー」の状態が続いていたと話す。
DEXでは、利用者が預けた資産のプールを相手に暗号資産を交換する。
太田氏によると、資産を預けて手数料を受け取る「流動性提供者」の多くは、実は損をしている。
「最初に1000ドル持って始めたのに、引き出してみると900ドルや800ドルに減っている場合が多い」
原因は相場の変動にある。外の市場で価格が動いても、プールの中の価格は取引が入るまで変わらない。
その差を狙うプロのトレーダーが、値上がりした資産をプールから割安で買っていく。
その結果、流動性提供者の資産は、ただ持っていた場合より目減りする。これがインパーマネントロスで、手数料収入で埋めきれなければ損になる。
Nyx Foundationは、DEX最大手Uniswapの最新版v4で使える「フック」の設計に助言する。
フックは、プールに独自のルールを組み込める機能だ。取引相手のアドレスを事前にチェックしたり、相場が荒れたときに手数料を引き上げたりできる。
目標を問うと、太田氏は「一攫千金はないかもしれないが、安定した利回りをお客様に提供していく」と答えた。
開発の進み具合については、「フックに関して、トレーダーと流動性提供者の双方にとって非常に良い仕組みを設計できている」と語る。
当局と「一緒に議論し、実装する」
DeFi Gatewayのプールは、SMBC日興のシステムの外にある。
ブロックチェーンはBase、取引の仕組みはUniswapのもので、取引相手には世界中の参加者が含まれうる。
自社で管理しきれない場所で、どう責任を果たすのか。磯野氏は、当局との向き合い方から変える必要があると話す。
「やることを決めてから当局にお伺いを立てるのではなく、仕組みの中で何を実現すべきかを当局と一緒に議論し、私たち産業側が技術で形にしていく。そうした動きが大事だ」
同氏が焦点に挙げるのは、マネーロンダリング・テロ資金供与対策(AML/CFT)と投資家保護だ。効果的な対策を当局と詰め、フックに組み込む。
具体策の一つが、リアルタイムの取引監視と、その結果をもとに随時更新するブラックリストだ。海外の機関投資家向けDeFiでも、裏ではこうした監視が動いているという。
一方、本人確認(KYC)を済ませた人だけを通すホワイトリストには慎重だ。
「AIが進化するこの時代に従来のKYCのやり方や中央集権的な情報管理は安全といえるのか。従来の考え方をそのまま適用することは考えておらず、せっかくインフラを新しくするなら再定義しなければいけない」
同氏はこれを、「パーミッションレスの世界に、信頼できるレイヤーを挿入する」と表現する。
世界とつながるほど、日本の法律が直接届かない参加者も増える。
しかも磯野氏によると、オンチェーンでは市場の歪みを意図的に作り出して稼ぐ行為がまだ多い。
「アービトラージ(裁定取引)自体は、適正な価格を見つけるための市場の自然な機能だ。ただ、その機会を意図的に作り出して市場を歪めるプレイヤーは、ルールがなければ常に存在しうる」
同氏は、そうしたプレイヤーを締め出すだけでなく、ルールの設計で参加者の行動を導く経済学の「メカニズムデザイン」のような考え方で、そうしたことが起きにくい市場をつくりたいとする。
プールに組み込まれたルールは、取引する相手が誰であっても同じようにかかる。法律が届かない相手にも、このルールなら届く。
残る論点、法律上の位置付け
残る大きな論点は、DeFi Gatewayを法律上どう位置付けるかだ。
磯野氏は、既存の規制を当てはめる部分、規制しきれない部分、あえて規制しなくてよい部分を分けることが、議論の中心になると見る。
暗号資産を金融商品取引法(金商法)の対象に移す法改正の議論は一段落した。次はDeFiの議論になると同氏は考えている。
※取材の翌日にあたる10月20日、金融庁は有識者研究会の資料で、DeFiとDEXの制度対応を優先的に検討する分野の候補に挙げた。
▶ 金融庁、DeFi・DEX規制を優先検討の候補に──野村は海外と同等の自由度求める
ビットコインの初期、日本では多くの人が取引していた。
ただ、ルールが定まらない最近は慎重さが目立つと磯野氏はいう。そのうえで、こう危機感を口にした。
「新しい金融に移行したとき、日本だけが流動性の観点で分断された世界にならないようにしたい」
「規制対応型DeFi」というものが、日本で本当にできるのかー。
取材前に抱いた筆者の疑念は、当局とルールを詰める証券会社と、設計に自信を見せる技術陣の姿を前に、現実感へと変わりつつある。
引き続き、この動きを追う。
|取材・文:栃山直樹
|画像:磯野太佑氏(SMBC日興証券提供)